- وبلاگ
- سازندگان ثروت: این صندوق های متقابل سهام بزرگ و میانی درپوش حداکثر بازده را در یک سال گذشته تحویل دادند
- شرکت های کانادایی پس از مراجعه به بورس سهام با بار مالیاتی غیر منتظره روبرو می شوند
- رونوشت ویدیویی
- تجزیه و تحلیل رایگان روزانه بیت کوین
- مکث ، نه یک محوری - چرا RBI نیاز به تصمیم MPC را احساس کرد
- APTOS چیست؟یک قاتل جدید اتریوم در حال افزایش است
- بازه های زمانی در تجارت چیست؟
- پیشنهادات عمومی اولیه (IPO) و راه اندازی اوراق بهادار
- اگر کارگزار وام مسکن هستید ، چگونه می توان در زمان کمتری در زمان کمتری قرار گرفت
آخرین مطالب
امکانات وب


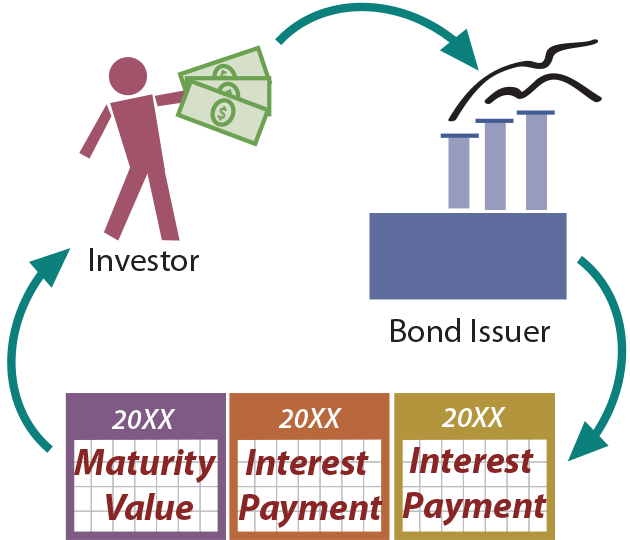
پیش از این ذکر شد که انواع خاصی از ابزارهای مالی دارای تاریخ بلوغ ثابت هستند. نمونه بارز این سازها "اوراق قرضه" است. اوراق بهادار نگهدارنده به طور معمول با روش هزینه استهلاک در نظر گرفته می شود.
برای توضیح ، اگر فردی مایل به وام گرفتن پول باشد ، معمولاً به یک بانک یا وام دهنده دیگر نزدیک می شود. اما ، نیازهای استقراض یک غول شرکت ممکن است از ظرفیت وام هر بانک یا وام دهنده واحد فراتر رود. بنابراین ، وام گیرنده بزرگ شرکت ممکن است در عوض "اوراق قرضه" صادر کند ، در نتیجه وام بزرگی را به بسیاری از واحدهای کوچک تقسیم می کند.
به عنوان مثال ، یک صادرکننده اوراق قرضه ممکن است با صادر کردن 500،000 اوراق جداگانه با مبلغ 1000 دلار (500،000 $ 1،000 = 500،000،000 $) 500،000،000 دلار وام بگیرد. اگر فردی مایل به وام به آن غول شرکتی بود ، می توانست با خرید ("سرمایه گذاری در") یک یا چند اوراق قرضه ، این کار را انجام دهد.
مشخصات اوراق قرضه در یک فصل بعدی با جزئیات بیشتری پوشش داده می شود ، جایی که اوراق قرضه از دیدگاه صادرکننده (یعنی وام گیرنده) بررسی می شود. در حال حاضر ، اوراق قرضه از دیدگاه سرمایه گذار در نظر گرفته می شود. هر اوراق قرضه دارای "ارزش اسمی" (به عنوان مثال ، 1000 دلار) است که مربوط به مبلغ اصلی است که در سررسید پرداخت می شود ، یک قرارداد یا نرخ بهره اعلام شده (به عنوان مثال ، 5 ٪ - به این معنی که اوراق به هر سال بهره می برد برابر 5 ٪از مقدار چهره) و یک اصطلاح (به عنوان مثال ، 10 سال - به معنای اوراق به 10 سال از تاریخ شماره مشخص شده). به عبارت دیگر ، اوراق قرضه 1000 ، 5 ٪ ، 10 ساله 50 دلار در سال به مدت 10 سال (به عنوان بهره) پرداخت می کند و سپس در تاریخ سررسید اعلام شده 1000 دلار پرداخت می کند.
قیمت مسئله
چقدر می تواند برای اوراق قرضه 5 ٪ ، 10 ساله بپردازد: دقیقاً 1000 دلار ، بیش از 1000 دلار یا کمتر از 1000 دلار؟پاسخ این سؤال به عوامل زیادی از جمله اعتبار اعتبار صادرکننده ، زمان باقی مانده به بلوغ و شرایط کلی بازار بستگی دارد. اگر "نرخ بهره" برای اوراق قرضه دیگر 8 ٪ بود ، احتمالاً از این اوراق 5 ٪ جلوگیری می کند (یا فقط در صورت صادر شده با تخفیف عمیق آن را خریداری کنید). از طرف دیگر ، اگر "نرخ حرکت" برای سایر اوراق قرضه مشابه 3 ٪ باشد (در این صورت ممکن است در واقع ممکن است حق بیمه را برای دریافت اوراق بپردازد) بسیار خوب به نظر می رسد.
بنابراین ، اوراق قرضه ممکن است قیمت مسئله ای داشته باشد که دارای ارزش اسمی باشد (همچنین به عنوان PAR نیز شناخته می شود) یا بالاتر (با حق بیمه) یا زیر (با تخفیف). قیمت اوراق بهادار به طور معمول به عنوان درصد صورت بیان می شود. به عنوان مثال 103 به معنای 103 ٪ صورت یا 1،030 دلار است. محاسبات خاص که برای تعیین قیمت مورد استفاده برای اوراق قرضه خاص استفاده می شود ، در یک فصل بعدی آشکار می شود.
اوراق قرضه خریداری شده در
سرمایه گذاری در حساب اوراق قرضه (با قیمت خرید به علاوه هزینه کارگزاری و سایر هزینه های خرید اتفاقی) در زمان خرید ایجاد می شود. حق بیمه و تخفیف در سرمایه گذاری اوراق بهادار در حساب های جداگانه ثبت نمی شود:
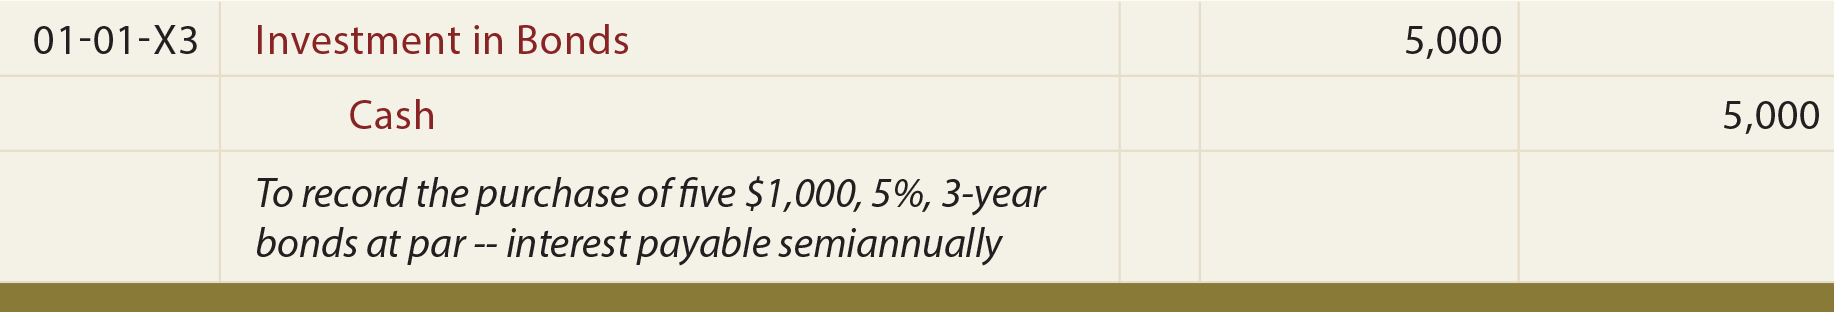
ورودی فوق نشان دهنده خرید اوراق بهادار همانطور که شرح داده شده است ، در حالی که در ورودی زیر ، حسابداری صحیح برای دریافت اولین پرداخت بهره پس از 6 ماه منعکس می شود.
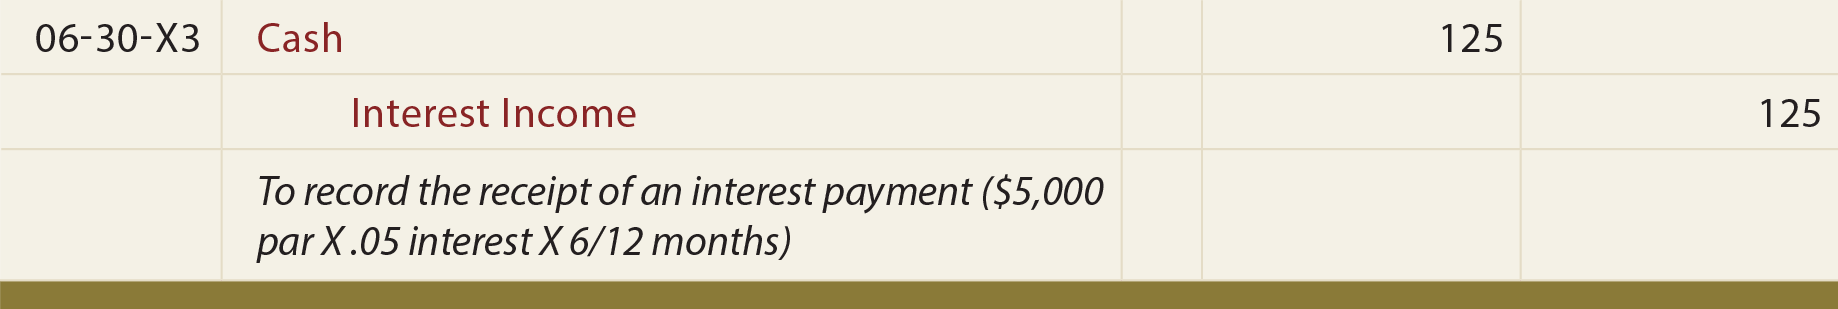
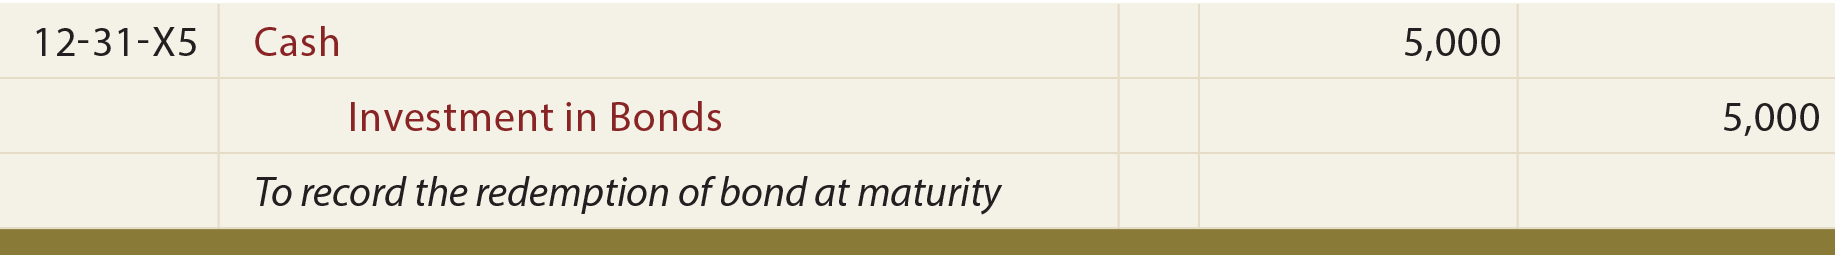
ورودی که در تاریخ 30 ژوئن ثبت شده است با هر پرداخت بهره بعدی تکرار می شود و از طریق پرداخت نهایی بهره در تاریخ 31 دسامبر 20x5 ادامه می یابد. علاوه بر این ، در زمان بلوغ ، هنگامی که مدیر اوراق بهادار بازپرداخت می شود ، سرمایه گذار نیز این ورودی حسابداری نهایی را انجام می دهد:
اوراق قرضه خریداری شده در حق بیمه
هنگامی که اوراق قرضه با حق بیمه خریداری می شود ، سرمایه گذار بیش از ارزش صورت از جلو پرداخت می کند. با این حال ، ارزش بلوغ اوراق بهادار بدون تغییر است. بنابراین ، مبلغ ناشی از بلوغ کمتر از قیمت مسئله اولیه است! این ممکن است ناعادلانه به نظر برسد ، اما در نظر بگیرید که سرمایه گذار احتمالاً درآمدهای سالانه بالاتری را نسبت به سایر اوراق موجود تولید می کند. همان حقایق را برای تصویر قبلی اوراق قرضه فرض کنید ، اما این بار تصور کنید که نرخ بهره بازار چیزی کمتر از 5 ٪ بود. اکنون ، اوراق قرضه 5 ٪ بسیار جذاب خواهد بود و سرمایه گذاران را برای پرداخت حق بیمه جلب می کند:
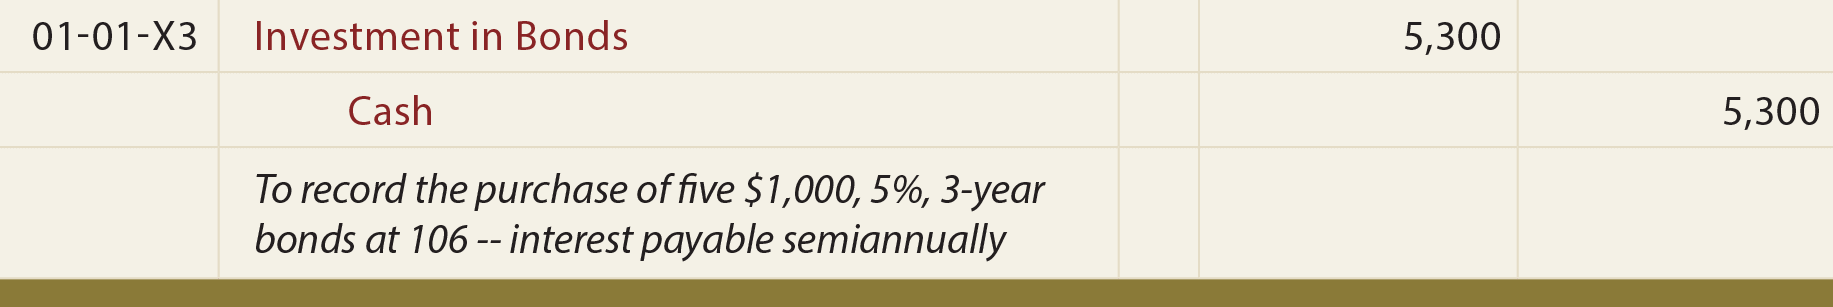
ورودی فوق فرض می کند که سرمایه گذار 106 ٪ از PAR (5،000 $ 106 ٪ = 5،300 دلار) را پرداخت کرده است. با این حال ، به یاد داشته باشید که تنها 5000 دلار در بلوغ بازپرداخت می شود. بنابراین ، سرمایه گذار در طول عمر اوراق قرضه 300 دلار "خارج" خواهد شد. بنابراین ، حسابداری تعهدی نشان می دهد که این "هزینه" 300 دلاری ("به رسمیت شناخته شده در طول عمر اوراق") به عنوان کاهش درآمد بهره است:
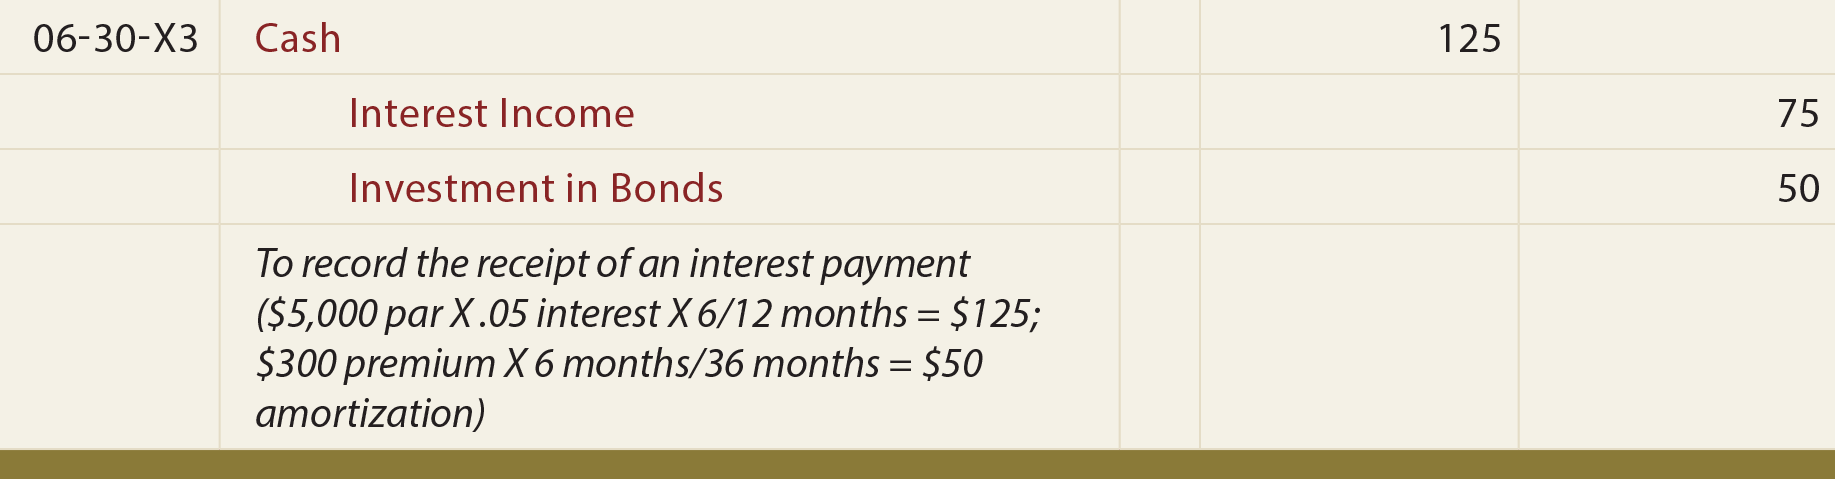
ورود قبلی می تواند گیج کننده باشد و توضیحات دیگری نیز داشته باشد. حتی اگر 125 دلار دریافت شود ، فقط 75 دلار به عنوان درآمد بهره ثبت می شود. 50 دلار دیگر به عنوان بازده سرمایه گذاری اولیه رفتار می شود. این مطابق با استهلاک حق بیمه (300 دلار حق بیمه به طور مساوی در طول عمر اوراق است: 300 دلار (6 ماه/36 ماه)). استهلاک حق بیمه در برابر سرمایه گذاری در حساب اوراق قرضه اعتبار می یابد. این روند استهلاک حق بیمه با هر پرداخت بهره تکرار می شود. بنابراین ، پس از سه سال ، سرمایه گذاری در حساب اوراق قرضه به 5000 دلار (5،300 دلار - (50 دلار استهلاک x 6 ضبط علاقه نیمه ساله)) کاهش می یابد.
این روش ردیابی هزینه استهلاک شده به روش مستقیم خط نامیده می شود. یک رویکرد برتر مفهومی برتر برای استهلاک وجود دارد ، به نام روش بهره مؤثر ، که در فصل های بعدی فاش می شود. با این حال ، کمی پیچیده تر است و روش مستقیم ارائه شده در اینجا قابل قبول است تا زمانی که نتایج آن از نظر مادی متفاوت از آنچه در روش سود مؤثر نتیجه نمی گیرد ، قابل قبول باشد.
علاوه بر این ، در زمان بلوغ ، هنگامی که مدیر اوراق بهادار بازپرداخت می شود ، سرمایه گذار این ورودی حسابداری نهایی را انجام می دهد:
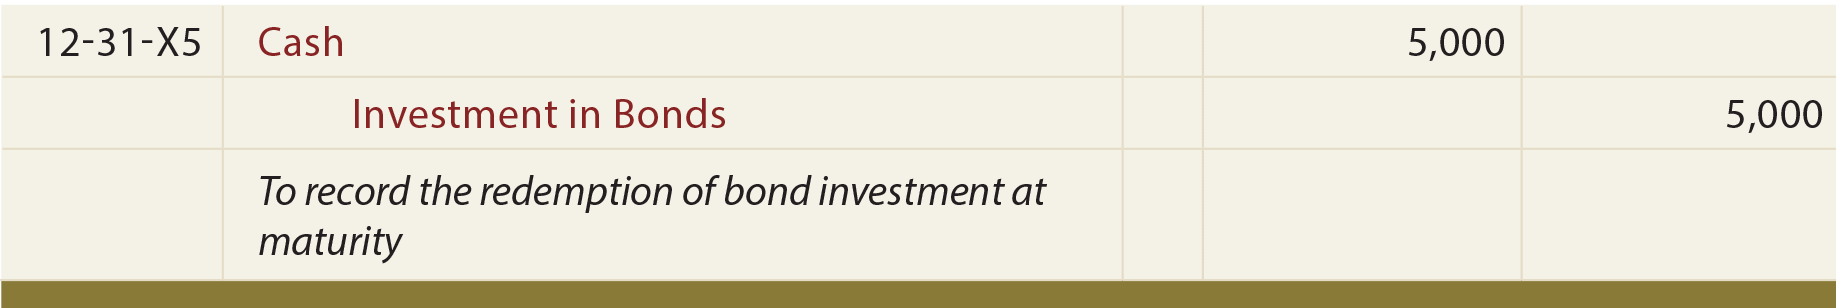
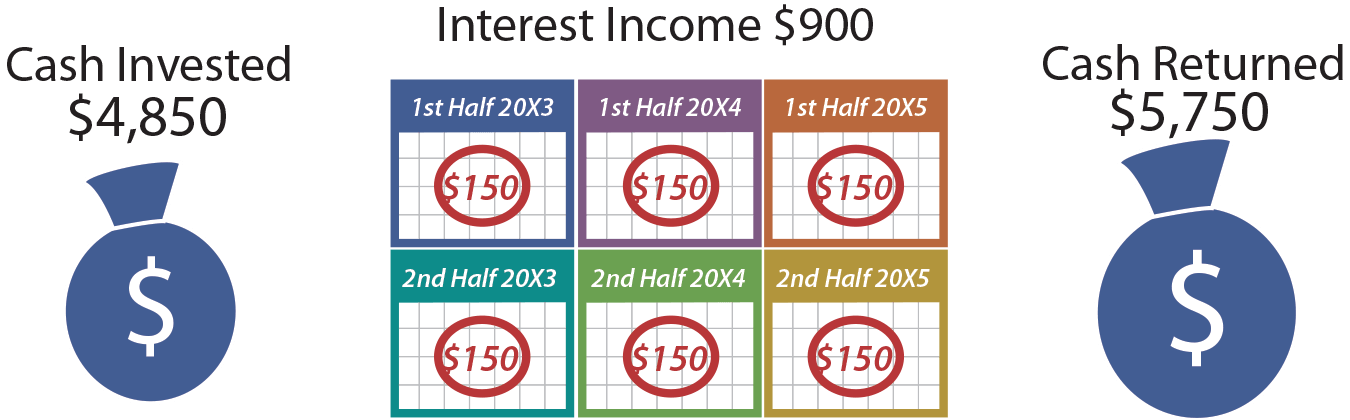
در تلاش برای درک قبلی ، شاید مفید باشد که فقط در مورد "پول نقد" و "پول نقد" تأمل کنیم. سرمایه گذار چقدر پول نقد پرداخت کرد؟5،300 دلار بود. میزان سرمایه گذاری اولیه. سرمایه گذار چقدر پول نقد برگشت؟5،750 دلار بود. 125 دلار هر 6 ماه به مدت 3 سال و 5000 دلار در سررسید. تفاوت در چیست؟این 450 دلار (5،750 دلار - 5،300 دلار) است. این برابر با درآمد شناخته شده از طریق ورودی های ژورنال (75 دلار در هر 6 ماه ، به مدت 3 سال) است. در اصل ، حسابداری تغییر پول را به عنوان درآمد اندازه گیری می کند. حسابداری اوراق بهادار نیز از این قاعده مستثنی نیست ، اگرچه گاهی اوقات دیدن آن توهم است. جدول "استهلاک" زیر حقایق خاصی را در مورد حسابداری سرمایه گذاری اوراق نشان می دهد و ارزش مطالعه نزدیک را دارد.
حتماً مبلغ موجود در جدول را به ورودی های مجله مصور "گره بزنید".
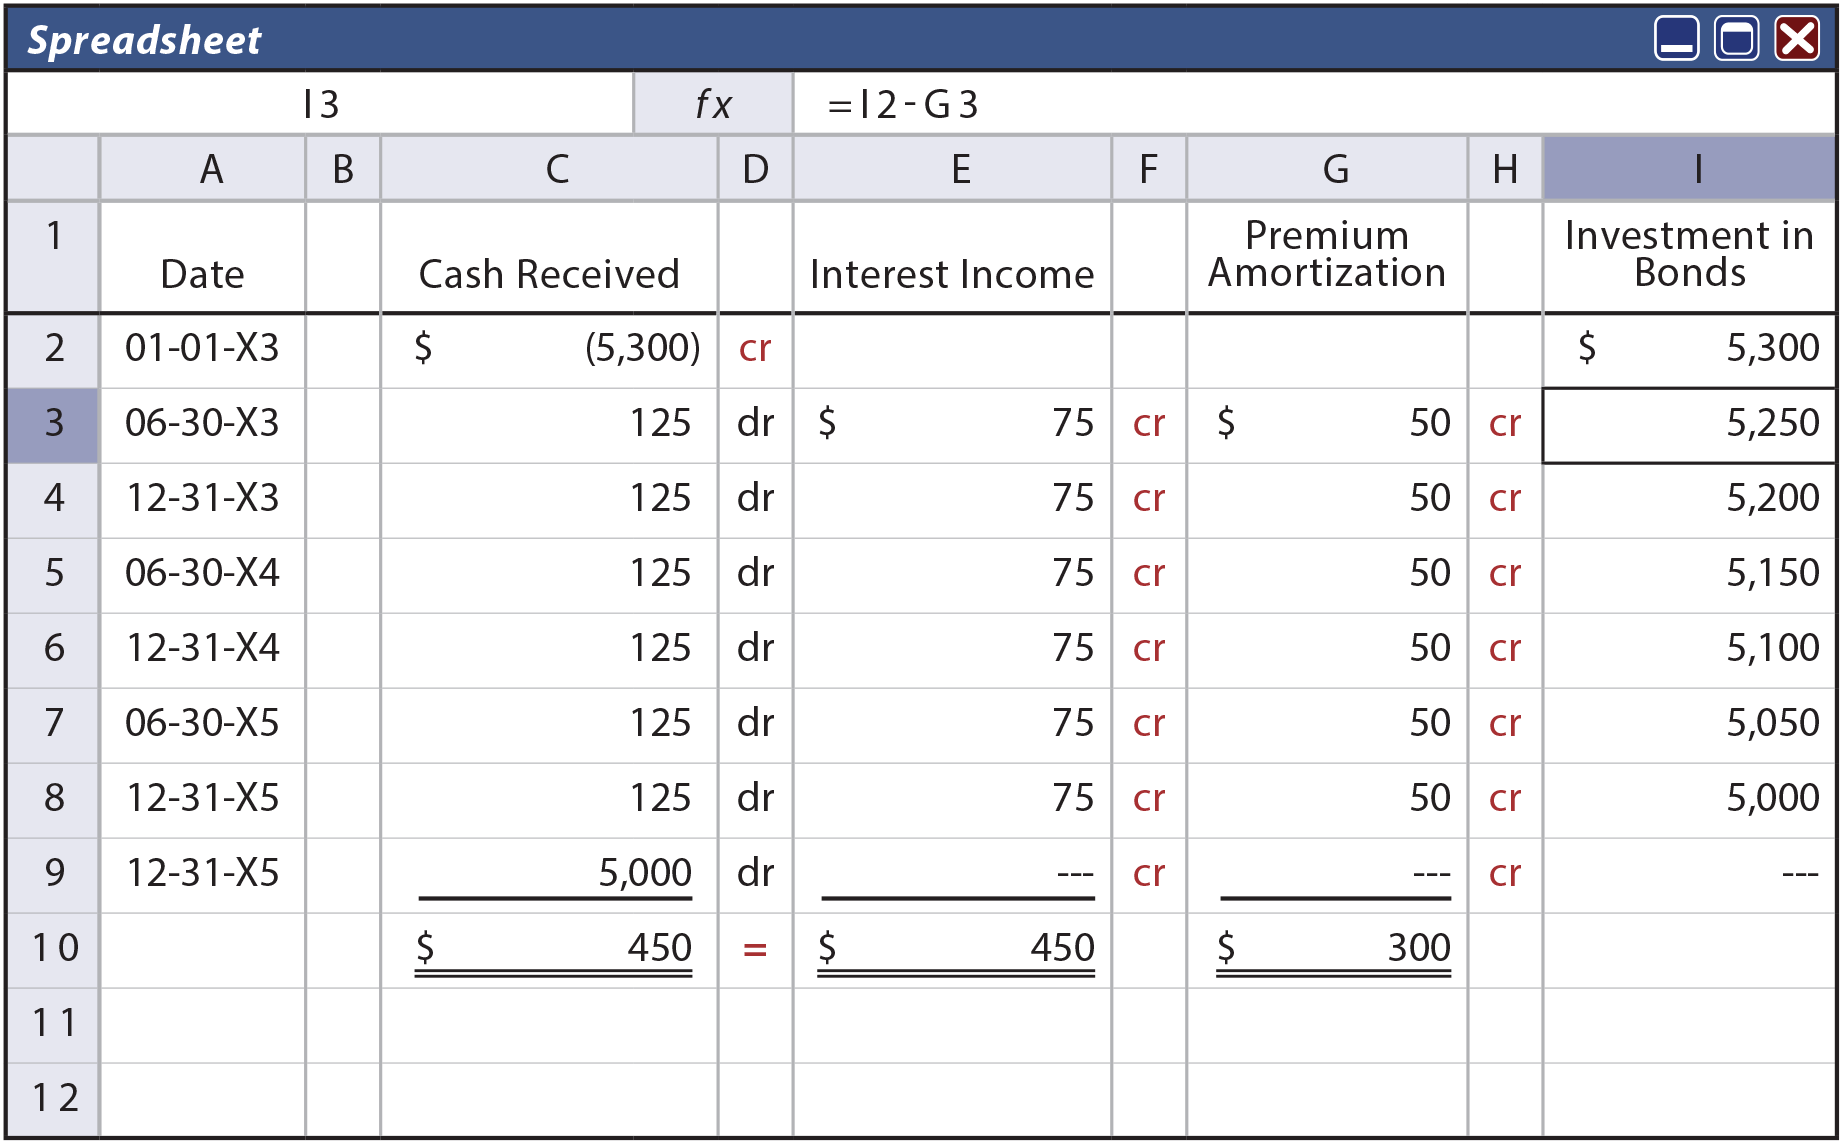
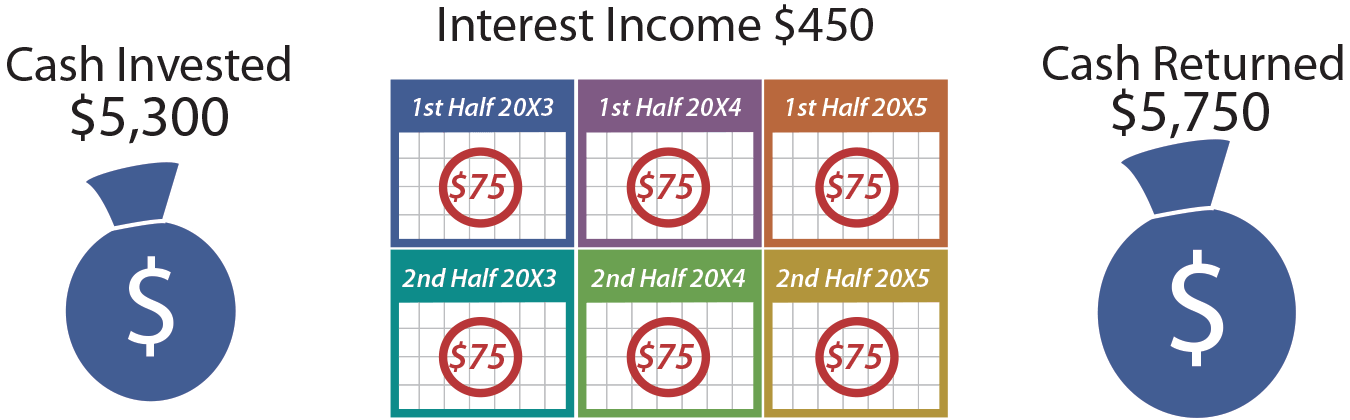
گاهی اوقات ، معاملات پیچیده آسان تر است که وقتی شخص به سادگی در مورد تأثیر ترازنامه فکر می کند ، درک می شود. به عنوان مثال ، در تاریخ 31 دسامبر 20x4 ، پول نقد 125 دلار افزایش می یابد ، اما سرمایه گذاری در حساب اوراق قرضه 50 دلار کاهش می یابد (از 5،150 دلار به 5،100 دلار کاهش می یابد). بنابراین ، کل دارایی ها با خالص 75 دلار افزایش یافته است. ترازنامه در تعادل باقی مانده است زیرا 75 دلار مربوط به درآمد سود باعث افزایش مربوط به درآمد حفظ شده می شود.
اوراق قرضه خریداری شده با تخفیف
سناریوی تخفیف بسیار شبیه به حق بیمه است ، اما "برعکس". هنگامی که اوراق قرضه با تخفیف خریداری می شود ، سرمایه گذار کمتر از ارزش چهره در جلو پرداخت می کند. با این حال ، ارزش بلوغ اوراق بهادار بدون تغییر است. بنابراین ، مبلغ ناشی از بلوغ بیشتر از قیمت مسئله اولیه است! این ممکن است مانند یک معامله باشد ، اما در نظر بگیرید که سرمایه گذار احتمالاً درآمدهای سالانه کمتری نسبت به سایر اوراق وجود دارد.
همان حقایق را برای تصویر قبلی اوراق قرضه فرض کنید ، به جز تصور کنید که نرخ بهره بازار چیزی بیش از 5 ٪ بود. اکنون اوراق قرضه 5 ٪ بسیار جذاب نخواهد بود و سرمایه گذاران فقط مایل به خرید آنها با تخفیف هستند:
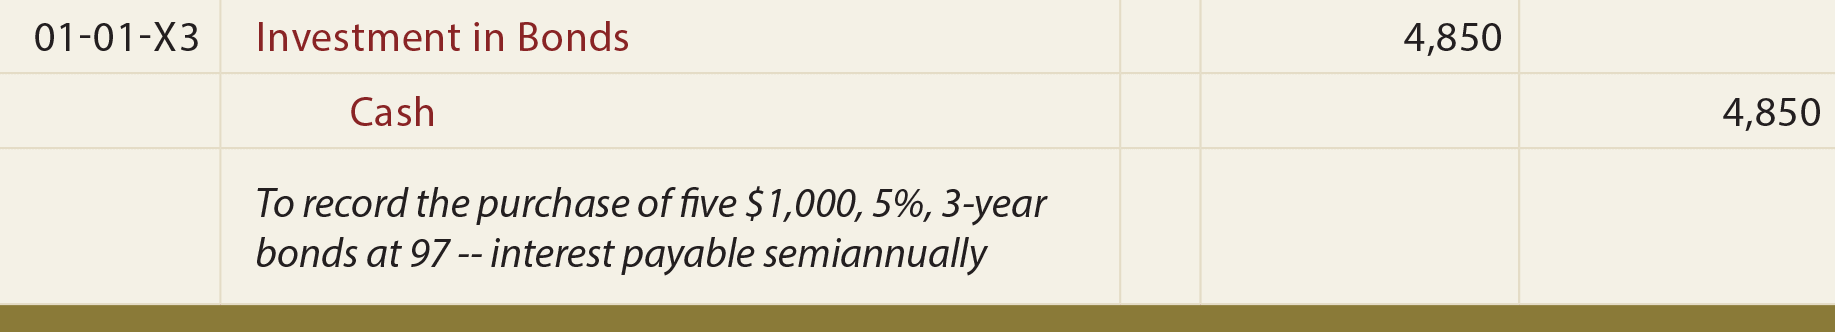
ورودی فوق فرض می کند که سرمایه گذار 97 ٪ از PAR (5000 $ 97 ٪ = 4،850 دلار) را پرداخت کرده است. با این حال ، به یاد داشته باشید که 5000 دلار کامل در بلوغ بازپرداخت می شود. سرمایه گذار 150 دلار اضافی در طول عمر اوراق بهادار دریافت می کند. حسابداری تعهدی دیکته می کند که این "سود" 150 دلاری در طول عمر اوراق قرضه به عنوان افزایش درآمد بهره شناخته می شود:
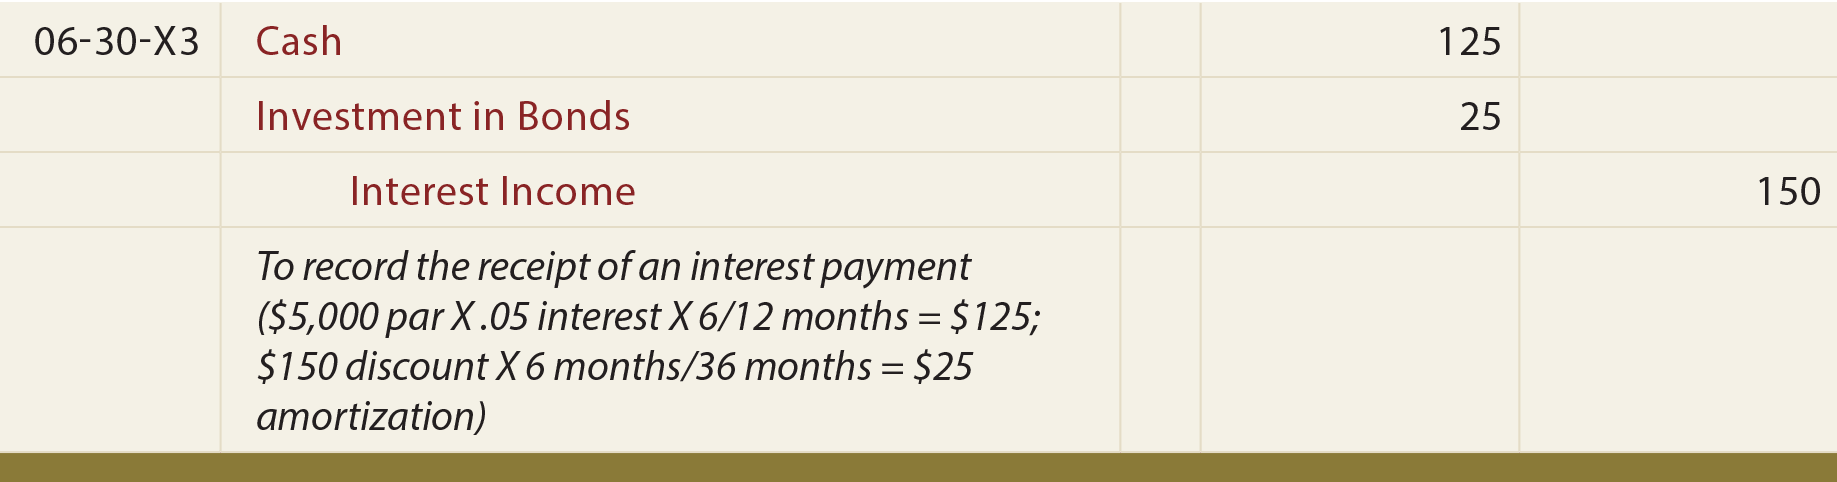
ورود قبلی در هر تاریخ پرداخت بهره تکرار می شود. باز هم ، توضیح بیشتر ممکن است مفید باشد. علاوه بر 125 دلار دریافت شده ، 25 دلار درآمد سود دیگر نیز ثبت می شود. 25 دلار دیگر به حساب سرمایه گذاری در اوراق قرضه اضافه می شود ، زیرا مربوط به استهلاک تخفیف است (150 دلار تخفیف به طور مساوی در طول عمر اوراق اختصاص داده می شود: 150 دلار (6 ماه/36 ماه) = 25 دلار).
این روند استهلاک تخفیف با هر پرداخت بهره تکرار می شود. بنابراین ، پس از سه سال ، سرمایه گذاری در حساب اوراق قرضه به 5000 دلار (4،850 دلار + (25 دلار استهلاک x 6 ضبط علاقه نیم ساله)) افزایش می یابد. این مثال دوباره از روش خط مستقیم استهلاک استفاده می کند زیرا میزان بهره در هر دوره یکسان است. در صورت متفاوت بودن نتایج از نظر مادی ، روش جایگزین بهره مؤثر که بعداً در کتاب نشان داده می شود ، لازم است.
هنگامی که مدیر اوراق بهادار در بلوغ بازپرداخت می شود ، سرمایه گذار نیز این ورودی نهایی را انجام می دهد:
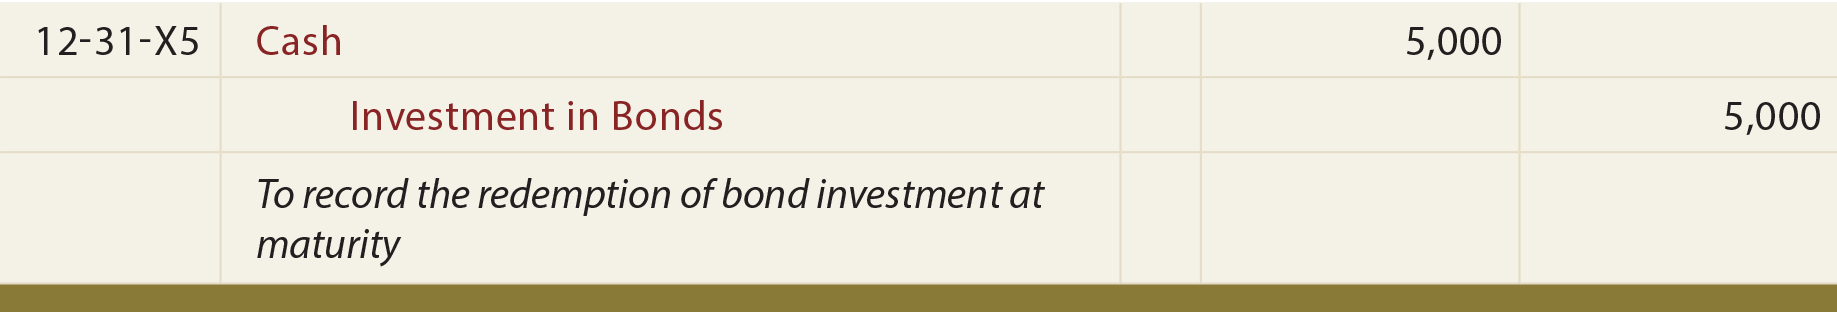
"پول نقد" و "پول نقد" را در نظر بگیرید. سرمایه گذار چقدر پول نقد پرداخت کرد؟4،850 دلار بود. میزان سرمایه گذاری اولیه. سرمایه گذار چقدر پول نقد برگشت؟همان چیزی است که در تصویر حق بیمه وجود دارد: 5،750 دلار (125 دلار در هر 6 ماه به مدت 3 سال و 5000 دلار در سررسید). تفاوت در چیست؟این 900 دلار (5،750 دلار - 4،850 دلار) است. این برابر با درآمد شناخته شده (150 دلار هر 6 ماه ، به مدت 3 سال) است.
حتماً مبلغ موجود در جدول استهلاک زیر را به ورودی های مربوطه "گره بزنید".
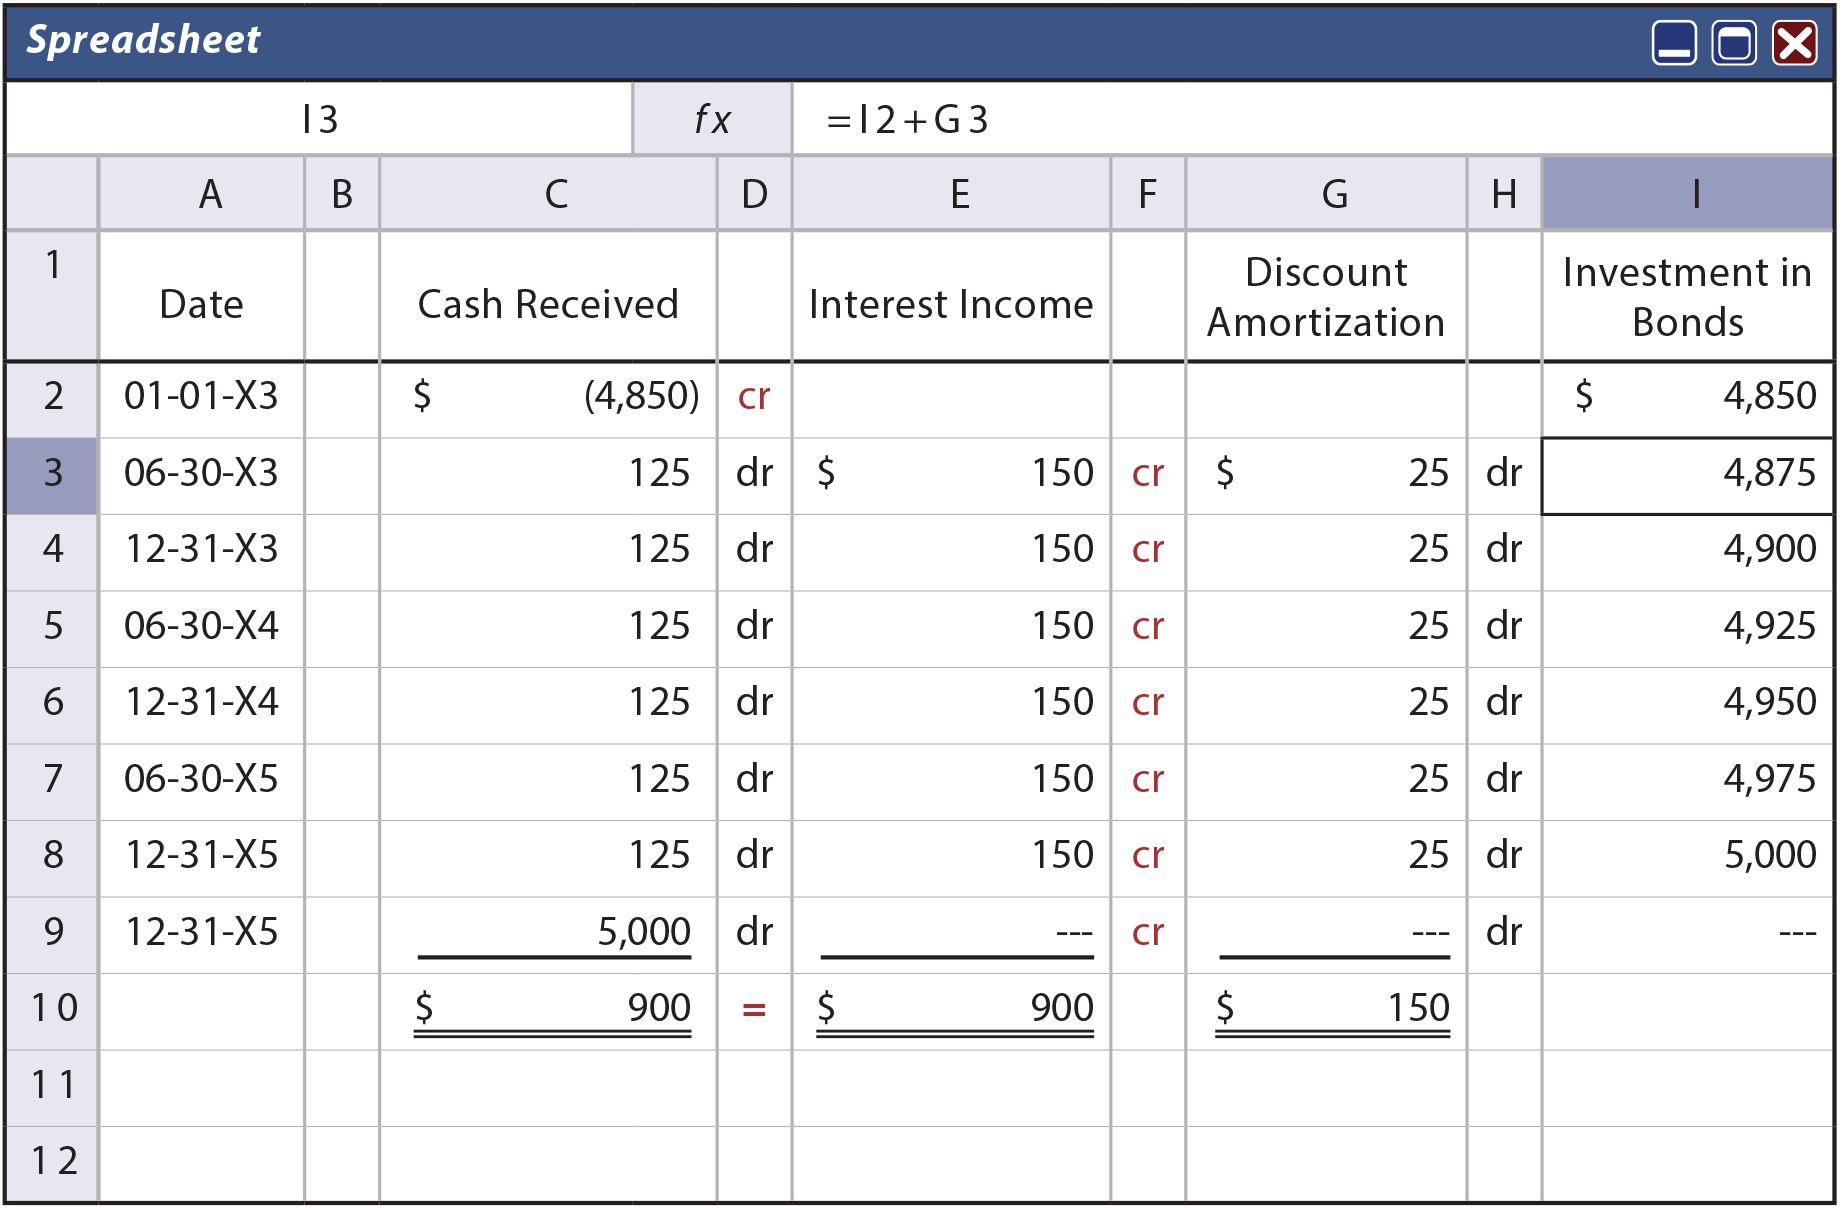
تأثیر ترازنامه در 30 ژوئن ، 20x5 چیست؟پول نقد 125 دلار افزایش یافته و سرمایه گذاری در حساب اوراق قرضه 25 دلار افزایش یافته است. بنابراین ، کل دارایی ها 150 دلار افزایش یافته است. ترازنامه در تعادل باقی مانده است زیرا 150 دلار مربوط به درآمد سود باعث افزایش مربوط به درآمد حفظ شده می شود.
| یاد گرفتی؟ |
|---|
| چگونه باید یک سرمایه گذاری اولیه در یک اوراق ثبت شود؟ |
| منظور از روش هزینه استهلاک چیست؟ |
| معنی اصطلاحات اوراق قرضه ، از جمله "قیمت شماره" ، "چهره (یا پار) ،" حق بیمه "و" تخفیف "را بدانید. |
| توجه داشته باشید که حساب سرمایه گذاری اوراق بهادار ثبت شده شامل میزان حق بیمه یا تخفیف است (از یک حساب جداگانه استفاده نمی شود). |
| قادر به ثبت درآمد اوراق بهادار باشید. |
| درک کنید که چرا لازم است یک حق بیمه یا تخفیف در سرمایه گذاری اوراق قرضه است. |
| قادر به استفاده از روش مستقیم استهلاک است. |
| بتوانید چرخه کامل زندگی یک سرمایه گذاری اوراق بهادار ، از جمله موقعیت های مربوط به حق بیمه و تخفیف را در نظر بگیرید. |

ما را در سایت فارکس وکسب درامد دنبال می کنید
برچسب :
نویسنده : مهدی اسدی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
