- وبلاگ
- سازندگان ثروت: این صندوق های متقابل سهام بزرگ و میانی درپوش حداکثر بازده را در یک سال گذشته تحویل دادند
- شرکت های کانادایی پس از مراجعه به بورس سهام با بار مالیاتی غیر منتظره روبرو می شوند
- رونوشت ویدیویی
- تجزیه و تحلیل رایگان روزانه بیت کوین
- مکث ، نه یک محوری - چرا RBI نیاز به تصمیم MPC را احساس کرد
- APTOS چیست؟یک قاتل جدید اتریوم در حال افزایش است
- بازه های زمانی در تجارت چیست؟
- پیشنهادات عمومی اولیه (IPO) و راه اندازی اوراق بهادار
- اگر کارگزار وام مسکن هستید ، چگونه می توان در زمان کمتری در زمان کمتری قرار گرفت
آخرین مطالب
امکانات وب


این یادداشت چارچوب تازه معرفی شده Community Bank Leverage Ratio ("CBLR") را تحلیل می کند. این تجزیه و تحلیل واجد شرایط بودن چارچوب، شدت سرمایه آن، و تأثیر بالقوه آن بر سطوح سرمایه کل سیستم را تحت یک سناریوی نامطلوب فرضی پوشش می دهد.
از سال 2013، مؤسسات سپرده گذاری و شرکت های هلدینگ مؤسسات سپرده گذاری («بانک ها») باید از چهار الزام سرمایه متفاوت، از جمله الزامات نسبت اهرمی ردیف 1 («قاعده عمومی قابل اجرا») پیروی کنند. 2 در سال 2018، کنگره قانون رشد اقتصادی، کمک های نظارتی و حمایت از مصرف کننده ("EGRRCPA" یا "قانون") را تصویب کرد. بخش 201 EGRRCPA به آژانس های نظارتی دستور داد تا چارچوب CBLR را به عنوان یک جایگزین ساده برای ارزیابی کفایت سرمایه بانک هایی با مجموع دارایی های تلفیقی کمتر از 10 میلیارد دلار ("بانک های جامعه") ایجاد کنند. این قانون برای تنظیم کننده ها انعطاف پذیری ایجاد کرد تا CBLR را تعریف کنند، حداقل الزامات CBLR را تعیین کنند، و معیارهای واجد شرایط بودن اضافی مانند قرار گرفتن در معرض خارج از ترازنامه ("OBS")، دارایی ها و بدهی های تجاری، و مجموع قرار گرفتن در معرض مشتقات فرضی را در نظر بگیرند. 3 در سال 2019، سازمان های نظارتی قانون نهایی را با عنوان «قانون سرمایه نظارتی: ساده سازی سرمایه برای سازمان های بانکداری جامعه واجد شرایط» منتشر کردند که چارچوب CBLR را تعریف می کند، که چهار مورد نیاز سرمایه قانون عمومی قابل اجرا را با یک اهرم 9 درصدی ردیف 1 جایگزین می کند. نیاز نسبت، همانطور که در جدول 1 نشان داده شده است
جدول 1: الزامات تحت قانون کاربردی عمومی و چارچوب CBLR
| قانون به طور کلی قابل اجرا | چارچوب CBLR | ||||
|---|---|---|---|---|---|
| نسبت | نسبت سرمایه CET1 | نسبت سرمایه ردیف 1 | نسبت کل سرمایه | نسبت اهرمی ردیف 1 | CBLR |
| صورت کسر | سرمایه CET1 | سرمایه ردیف 1 | کل سرمایه | سرمایه ردیف 1 | سرمایه ردیف 1 |
| مخرج | دارایی های موزون ریسک | دارایی های موزون ریسک | دارایی های موزون ریسک | میانگین کل دارایی های تلفیقی | میانگین کل دارایی های تلفیقی |
| مورد نیاز* | 7. 0٪ | 8. 5٪ | 10. 5٪ | 5. 0٪ | 9. 0٪ |
منبع: هیئت فدرال رزرو و FDIC
*حداقل الزامات مبتنی بر ریسک شامل بافر حفظ سرمایه ("CCB") است. نیاز نسبت اهرمی 5 درصدی ردیف 1، آستانه ای را برای بانک ها که تحت PCA به خوبی سرمایه گذاری شده اند، منعکس می کند. بافرهای خاص بانک، مانند بافر بانک جهانی از نظر سیستم مهم ("G-SIB")، شامل نمی شود.
طبق قانون نهایی، بانک های محلی که تمام معیارهای واجد شرایط بودن زیر را برآورده می کنند، می توانند در چارچوب CBLR شرکت کنند:
- کل دارایی های تلفیقی کمتر از 10 میلیارد دلار ؛
- نسبت اهرم درجه یک بیش از 9 درصد ؛
- میانگین قرار گرفتن در معرض کل مشاهده 25 درصد یا کمتر از میانگین دارایی های تلفیقی.
- دارایی های تجاری و بدهی های 5 درصد یا کمتر از میانگین دارایی های تلفیقی.
- نه یک موسسه رویکرد پیشرفته. 5
آستانه دارایی 10 میلیارد دلار و محدودیت 5 درصد در معرض معاملات با این قانون اجباری شد. تنظیم کننده ها 9 درصد نیاز CBLR را برای به حداقل رساندن کاهش سطح کل سرمایه نظارتی و در عین حال به حداکثر رساندن تعداد موسسات واجد شرایط انتخاب کردند. معیار OBS برای دارایی هایی که توسط انتخاب بانک ها برای تعیین نیازهای سرمایه تحت قانون عموماً قابل استفاده استفاده می شود ، پشت پرده است. CBLR از نسبت اهرم ردیف 1 استفاده می کند ، که یک برگه در تعادل ، نسبت سرمایه حساس به ریسک است که خطر OBS را به خود جلب نمی کند. قانون فعلی که به طور کلی قابل اجرا است ، بانک ها را ملزم به نگه داشتن سرمایه برای دارایی های OBS می کند ، در حالی که CBLR چنین نمی کند. سرانجام ، معیار رویکرد پیشرفته بانکهایی را فیلتر کرد که ممکن است خطرات اضافی داشته باشند که به طور مناسب توسط CBLR اسیر نشوند.
بانکهای واجد شرایط که برای استفاده از چارچوب CBLR انتخاب می کنند ، در نظر گرفته می شوند که کلیه الزامات سرمایه را طبق قانون عموماً قابل اجرا برآورده کرده و طبق قوانین اقدامات اصلاحی سریع ("PCA") سرمایه گذاری خوبی داشته باشند. 6 یک بانک منتخب می تواند در هر زمان از چارچوب خودداری کند. اگر یک بانک انتخاب بعداً نتواند هیچ یک از معیارهای واجد شرایط بودن را رعایت کند ، یک دوره "فیض" دو چهارم برای بازگشت به انطباق CBLR یا بازگشت به قانون به طور کلی قابل اجرا خواهد داشت. اگر نسبت اهرم بانک انتخاب شده زیر 9 درصد باشد ، این بانک تا زمانی که نسبت اهرم بانک بالاتر از 8 درصد باشد ، به خوبی سرمایه گذاری می شود. اگر نسبت اهرم بانک انتخاب شده به 8 درصد یا کمتر کاهش یابد ، لازم است که بلافاصله به قانون به طور کلی قابل اجرا برگردید.
چارچوب CBLR برای ساده سازی الزامات نظارتی سرمایه و فراهم آوردن بار رعایت مقررات مادی برای واجد شرایط بودن سازمان های بانکی جامعه که از چارچوب نسبت اهرم بانک جامعه استفاده می کنند ، در نظر گرفته شده است. 7 اهداف آن فراهم آوردن این تسکین به تعداد معنی داری از بانکهای با سرمایه دار با کمتر 10 میلیارد دلار در کل دارایی های تلفیقی بود ، در حالی که همزمان ایمنی و صداقت بانکهای انفرادی و سیستم بانکی را به طور کلی حفظ می کرد.
این یادداشت به تجزیه و تحلیل می کند که قانون نهایی اهداف مورد نظر خود را برآورده می کند. برای ارزیابی اینکه آیا این قانون به تعداد معنی داری از بانکهای جامعه کمک می کند ، تجزیه و تحلیل تعداد بانکهایی را که واجد شرایط برای چارچوب CBLR هستند ، چه در حال حاضر و چه از نظر تاریخی ، تعیین می کند. برای ارزیابی اثرات ایمنی و صدا ، تجزیه و تحلیل با مقایسه سطح سرمایه فعلی هر بانک با سرمایه که تحت چارچوب CBLR مورد نیاز است ، بدتر شدن سرمایه سیستمیک بالقوه را ارزیابی می کند. برای بانکهایی که چارچوب CBLR در آن دقیق تر است ، تجزیه و تحلیل انتشار سرمایه در سطح سیستم را تحت یک سناریوی جانبی فرضی تعیین می کند.
تجزیه و تحلیل صلاحیت
در این بخش ، ما با تجزیه و تحلیل تعداد بانکهایی که در حال حاضر واجد شرایط انتخاب آن هستند مطابق معیارهای واجد شرایط بودن چارچوب ، در مورد شمول چارچوب CBLR بررسی می کنیم. ما همچنین برای ارزیابی تأثیر تغییر شرایط مالی بر فراگیر بودن CBLR یک تحلیل تاریخی انجام می دهیم. سرانجام ، ما یک بحث مفصل تر در مورد شمول معیار برگه خارج از ترازنامه ارائه می دهیم.
صلاحیت فعلی
از تاریخ 30 ژوئن 2019 ، 5،312 موسسه سپرده گذاری بیمه شده ("IDIS") وجود داشته است که گزارش های تلفیقی از شرط و درآمد ("گزارش تماس") و 364 شرکت هلدینگ موسسه سپرده گذاری ("DI HCS") ارائه می دهند که مالی تلفیقی را ارائه می دهنداظهارات مربوط به شرکت های نگهدارنده ("FR Y-9C"). 8 مورد از این فیلترها ، 5154 IDI و 228 DI HCS دارایی کمتر از 10 میلیارد دلار گزارش می دهند و بنابراین بانک های جامعه در نظر گرفته می شوند. 9
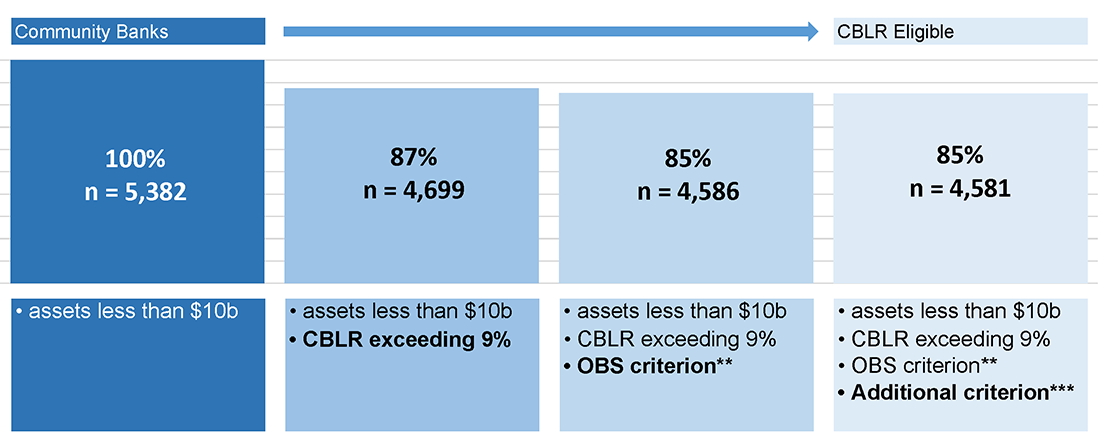
ما می دانیم که چارچوب CBLR شامل اکثریت بزرگی از بانکهای جامعه است. از سه ماهه دوم سال 2019 ، 4،581 از 5،382 (85 درصد) بانک های جامعه واجد شرایط انتخاب چارچوب CBLR هستند. 10 به طور خاص ، 4،403 از 5154 (85 درصد) از IDI های جامعه و 178 از 228 (78 درصد) از جامعه DI HCS واجد شرایط هستند. شکل 1 آبشار از تعداد بانکهای جامعه واجد شرایط را فراهم می کند ، زیرا هر معیار واجد شرایط بودن اضافه می شود. 11 پس از این رقم ، 4،699 (87 درصد از) بانک های جامعه نیازهای نسبت اهرم را برآورده می کنند ، 4586 (85 درصد) بانک های جامعه نیز معیارهای خارج از ترازنامه را رعایت می کنند و 4581 (85 درصد) بانک های جامعه نیز با غیر پیشرفته ای روبرو می شوند. رویکردها و معیار قرار گرفتن در معرض تجارت. اکثر بانک ها به اندازه زیر 10 میلیارد دلار هستند. 85 درصد از بانکهای واجد شرایط CBLR دارای کل دارایی کمتر از 1 میلیارد دلار هستند.
شکل 1. واجد شرایط بودن CBLR بانک جامعه (درصد)
صلاحیت تاریخی
سطح بالای فراگیر بودن در سه ماهه دوم سال 2019 با سرمایه گذاری بالا فعلی بانک ها طبق استانداردهای تاریخی هدایت می شود. شکل 2 روند تاریخی در درصد فرضی بانکها را نشان می دهد که می توانند براساس آستانه سرمایه (نسبت اهرم T1 بیش از 9 درصد) و آستانه اندازه (کل دارایی های تلفیقی کمتر از 10 میلیارد دلار) از چارچوب CBLR واجد شرایط باشند. سه ماهه اول سال 1996. 12
خط آبی جامد در شکل 2 افزایش صلاحیت CBLR را در طول زمان به دلیل تغییر در سطح سرمایه بانکها نشان می دهد. در حالی که تنها 50 تا 60 درصد از بانک ها نسبت به اهرم T1 بیش از 9 درصد در دوره از سال 1996 تا 2010 داشتند ، این بخش به طور پیوسته طی سالهای اخیر به سطح بالای 87 درصد فعلی خود افزایش یافته است. روند صعودی اخیر را می توان به افزایش سطح سرمایه بانکها از پایان بحران مالی جهانی نسبت داد. بنابراین ، چارچوب CBLR تازه معرفی شده می تواند به حفظ این سطح سرمایه گذاری بالا فعلی بانکهای واجد شرایط در چارچوب کمک کند و از این طریق استاندارد فعلی ایمنی و صدا را برای این موسسات حفظ کند.
شکل 2. واجد شرایط بودن CBLR با گذشت زمان
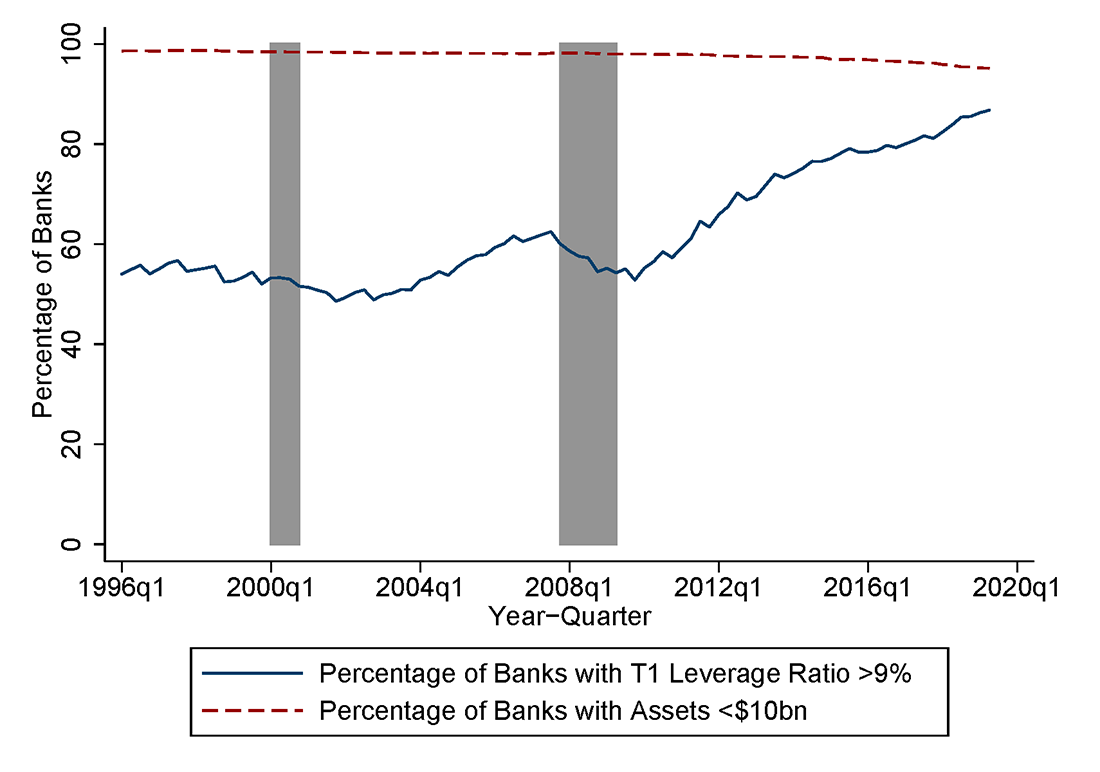
*مناطق سایه دار خاکستری دوره های رکود اقتصادی NBER را نشان می دهد. در نمونه بانکها به دلیل تعدیل نیازهای تشکیل پرونده در Q1 2006 ، Q1 2015 و Q3 2018 تغییراتی ایجاد شده است که از نظر مادی بر تجزیه و تحلیل ما تأثیر نمی گذارد.
آستانه اندازه چارچوب CBLR با رشد اقتصادی ، تسکین نظارتی و حمایت از مصرف کننده 10 میلیارد دلار تعیین شده است. تورم اسمی ارزش دارایی بانک ها می تواند تعداد بانکهای واجد شرایط را در آینده کاهش دهد. 13 خط قرمز متراکم در شکل 2 نشان می دهد که صلاحیت اندازه با گذشت زمان متوسط است. در حالی که کسری از بانکها با دارایی های تلفیقی کمتر از 10 میلیارد دلار در سال 1996 99 درصد بود ، این بخش از سه ماهه دوم سال 2019 95 درصد است. این تفاوت تنها 4 درصد امتیاز در طی یک دوره 23 سال است. با طرح این روند به جلو ، تأثیر تورم ارزش دارایی بر واجد شرایط بودن باید در آینده نزدیک متوسط باقی بماند.
معیار برگه خارج از تعادل
با توجه به تغییرات تاریخی در شیوه های گزارشگری ، ما با توجه به برگه خارج از ترازو یا معیارهای دارایی و بدهی های تجاری ، تجزیه و تحلیل صلاحیت تاریخی را انجام نمی دهیم. با این حال ، ما می دانیم که ، از سال 2015 ، تعداد بنگاه هایی که از حد بالایی معیار برگه خارج از تعادل فراتر رفته اند ، با گذشت زمان نسبتاً پایدار است ، در حدود 130 موسسه در هر زمان معین. این نمونه از نهادهای محروم ، با این حال ، با گذشت زمان نوسان می کند ، زیرا 409 موجودیت مجزا از سال 2015 توسط معیار برگه خارج از تعادل حذف می شوند. دوره فیض ارائه شده توسط قانون نهایی CBLR به کاهش این نوسانات کمک می کند ، همانطور که می دهد. بانک ها زمان بازگشت به انطباق CBLR را قبل از بازگشت به قانون به طور کلی قابل اجرا دارند. بر خلاف معیار خارج از ترازنامه ، معیار دارایی و بدهی های تجاری بیش از سه موسسه را در هر سه ماهه از سال 2015 مستثنی نمی کند.
بنگاههای مستثنی که از آستانه قرار گرفتن در معرض مشاهده خارج شده اند ، به طور معمول دارای قرار گرفتن در معرض برگه های خارج از تراز هستند-مانند تعهدات وام ، اوراق بهادار و معاملات سبک repo-که بسیار فراتر از همسالان خود هستند. علاوه بر عملکرد آن به عنوان یک عامل درج برای چارچوب CBLR ، معیار OBS همچنین به عنوان پشتوانه ای برای دارایی هایی که با انتخاب بانک ها گزارش نمی شوند ، عمل می کند. این پشت صحنه تضمین می کند که بنگاهها بدون نیاز به سرمایه گذاری در آنها ، مقادیر مادی دارایی OBS را به دست نمی آورند. معیار OBS یک ویژگی ضروری چارچوب CBLR است زیرا CBLR از نسبت اهرم Tier 1 استفاده می کند ، که یک برگه متعادل است ، نسبت سرمایه ای حساس به ریسک است که خطر OBS را به خود جلب نمی کند.
تجزیه و تحلیل سختگیرانه
در این بخش ، دقیق بودن چارچوب CBLR 9 درصد نسبت به قانون به طور کلی قابل استفاده را تجزیه و تحلیل می کنیم. در بحث در مورد این تجزیه و تحلیل ، ما توجه می کنیم که چارچوب CBLR اختیاری است و فقط برای بانکهایی که قبلاً سرمایه بیش از حداقل نیازهای خود را دارند ، در دسترس است و بنابراین چارچوب CBLR افزایش اجباری در نیازهای سرمایه را برای هر بانک تشکیل نمی دهد. این تجزیه و تحلیل از نظر یک روش سرمایه اضافی ، سخت گیری را تعریف می کند. سطح سرمایه اضافی برای هر تعریف سرمایه مربوطه با کم کردن سرمایه مورد نیاز بانک از دارایی های سرمایه واقعی بانک محاسبه می شود. مبلغ دلار حاصل نشانگر سرمایه ای است که یک بانک بیش از حداقل سرمایه مورد نیاز خود دارد. برای هر بانک ، الزامی که کمترین مقدار سرمایه اضافی را به همراه داشته باشد ، سختگیرانه ترین محسوب می شود. در جدول 2 یک نمونه محاسبه دقیق برای یک بانک فرضی با میانگین دارایی 120 میلیون دلار ، دارایی با وزن ریسک 100 میلیون دلار و کل دارایی های کل 16 میلیون دلار ارائه شده است. در این مثال ، IDI فرضی 5. 5 میلیون دلار سرمایه بیش از سخت ترین نیاز خود طبق قانون به طور کلی قابل اجرا دارد.
جدول 2: محاسبه سختگیرانه برای بانک فرضی (در میلیون ها دلار)
| تعریف سرمایه | نسبت اهرم | نسبت سرمایه مبتنی بر ریسک | ||
|---|---|---|---|---|
| ردیف 1 | CET1 | ردیف 1 | جمع | |
| منابع واقعی سرمایه | 15 | 14 | 15 | 16 |
| سرمایه مورد نیاز* | 6 | 7 | 8.5 | 10. 5 |
| سرمایه اضافی | 9 | 7 | 6.5 | 5. 5 |
توجه: با فرض میانگین دارایی 120 میلیون دلار و دارایی با وزن ریسک 100 میلیون دلار.
سختی فعلی
ما محاسبه سختگیرانه را در جدول 2 برای همه بانکهای جامعه در نمونه خود انجام می دهیم. در جدول 3 ، دقیق ترین نیاز سرمایه برای هر بانک جامعه خلاصه می شود. براساس قانون به طور کلی قابل اجرا ، نسبت کل سرمایه مبتنی بر ریسک دقیق ترین نیاز برای اکثریت قریب به اتفاق بانک های جامعه است. از سه ماهه دوم سال 2019 ، 85 درصد از بانکهای جامعه کمترین مقدار سرمایه اضافی را نسبت به 10. 5 درصد کل سرمایه در کل دارند. نیاز نسبت اهرم فعلی (5 درصد سرمایه گذاری خوب) سخت ترین نیاز سرمایه برای تنها 13 درصد از بانک های جامعه است.
جدول 3: سختگیری نیاز نظارتی (درصد و تعداد موسسات*)
| نسبت اهرم | نسبت سرمایه مبتنی بر ریسک | |||
|---|---|---|---|---|
| ردیف 1 | CET1 | ردیف 1 | جمع | |
| به طور کلی قوانین قابل اجرا | 13 ٪ | 0. 70 ٪ | 0. 90 ٪ | 85 ٪ |
| (n = 5،382) | -722 | -40 | -50 | -4،570 |
منابع: Q2 2019 FR Y-9C ، گزارش تماس FFIEC و تحلیل نویسندگان
*این نمونه شامل مؤسسات سپرده گذاری و شرکتهای دارایی موسسه سپرده گذاری است. این شرکت شامل شرکت های مشروط به معافیت والدین کوچک (12 CFR قسمت 225 پیوست C) نیست.
یادداشت ها: سختی با استفاده از روش سرمایه اضافی که در این بخش توضیح داده شده است تعریف می شود. حداقل نسبت اهرم به 5 درصد تعیین شده است تا سطح سرمایه گذاری شده را منعکس کند. CET1 ، ردیف 1 و کل حداقل ها به ترتیب 7 ، 8. 5 و 10. 5 درصد هستند. بافر حفاظت از سرمایه به عنوان بخشی از حداقل برای اهداف این تجزیه و تحلیل رفتار می شود. به عنوان مثال ، حداقل CET1 7 درصد نشان دهنده یک نیاز 4. 5 درصد به علاوه 2. 5 درصد بافر حفاظت از سرمایه است.
طبق چارچوب CBLR ، نیاز نسبت اهرم تقریباً از 5 درصد تحت قانون به طور کلی قابل اجرا (و PCA) به 9 درصد دو برابر می شود. در 9 درصد ، نسبت اهرم به سخت ترین نیاز سرمایه برای 97 درصد از بانکهای جامعه واجد شرایط CBLR تبدیل می شود-افزایش قابل توجهی از 13 درصد طبق قانون به طور کلی قابل اجرا. بنابراین ، اکثریت قریب به اتفاق بانک های جامعه که به CBLR انتخاب می شوند ، کاهش سطح سرمایه اضافی خود را که توسط سرمایه های سرمایه آنها اندازه گیری می شود ، تجربه می کنند. برعکس ، تنها 3 درصد از بانکهای جامعه واجد شرایط CBLR با انتخاب چارچوب CBLR وارد یک رژیم سرمایه کمتر سختگیرانه می شوند.
سخت گیری تاریخی
مشابه تجزیه و تحلیل واجد شرایط بودن تاریخی ، ما همچنین سخت گیری چارچوب CBLR را با گذشت زمان بررسی می کنیم. ما سخت گیری CBLR را با گذشت زمان با بررسی چگونگی نیاز دقیق نسبت به نسبت اهرم 9 درصدی فرضیه 1 در هر سه ماه از سه ماهه اول سال 1996 ، تجزیه و تحلیل می کنیم. با استفاده از همان روش سرمایه اضافی ، ما کسری از بانک ها را برای محاسبه می کنیمکه نسبت اهرم 5 درصد T1 (طبق قانون عموماً قابل اجرا) و نیاز نسبت اهرم 9 درصد T1 (تحت چارچوب CBLR) سخت ترین نیاز نسبت به نسبت 8. 5 درصد سرمایه T1 و نسبت سرمایه 10. 5 درصد کل بودنیاز14
شکل 3 نشان می دهد که 5 درصد نسبت به نسبت اهرم T1 از نظر تاریخی سخت ترین برای 22 درصد یا کمتر از همه بانک ها بوده است. از طرف دیگر ، نیاز به نسبت اهرم 9 درصدی T1 برای 94 درصد یا بیشتر از کل بانک ها سختگیرانه ترین بود. بنابراین ، سخت گیری زیاد CBLR با گذشت زمان پایدار است. سطح بالای سخت گیری نسبت اهرم 9 درصدی شواهدی را ارائه می دهد که نشان می دهد پتانسیل انتشار سرمایه این چارچوب حداقل است.
شکل 3. سختگیری CBLR با گذشت زمان
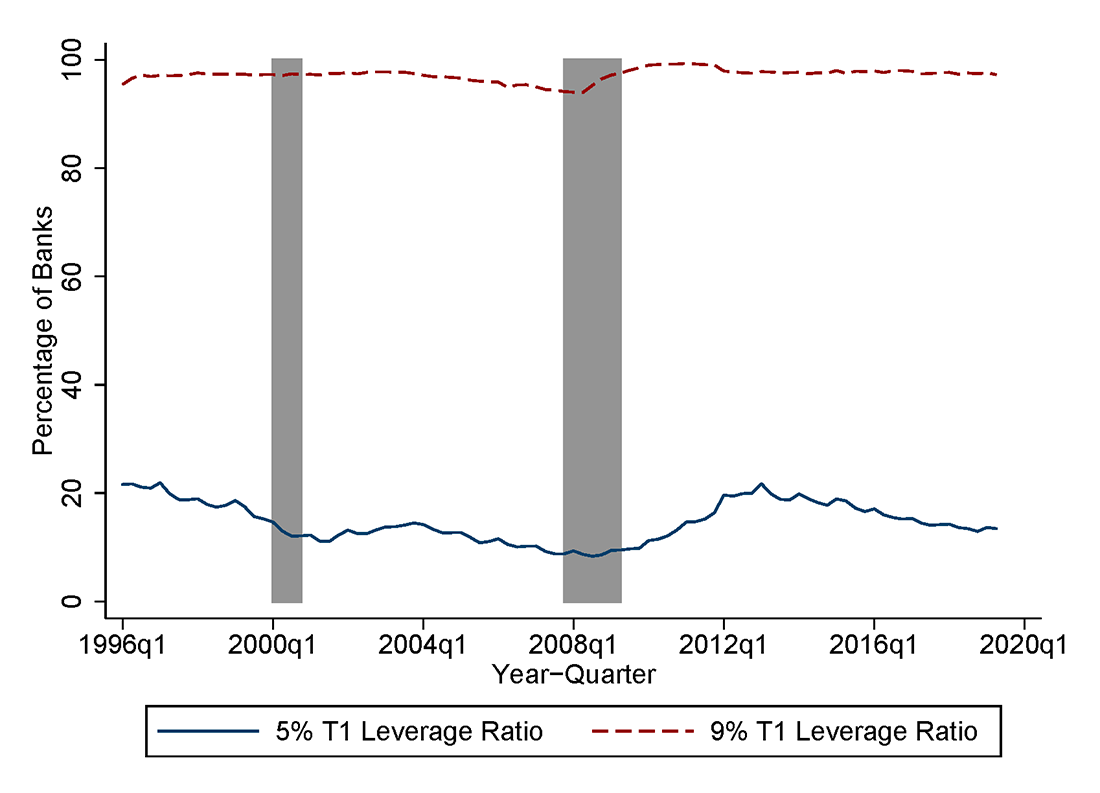
*مناطق سایه دار خاکستری دوره های رکود اقتصادی NBER را نشان می دهد. در نمونه بانکها به دلیل تعدیل نیازهای تشکیل پرونده در Q1 2006 ، Q1 2015 و Q3 2018 تغییراتی ایجاد شده است که از نظر مادی بر تجزیه و تحلیل ما تأثیر نمی گذارد.
سناریوهای منفی فرضی
این بخش به منظور ارائه سناریوهای جانبی جانبی فرضی است که به طور بالقوه می تواند تهدیدی برای ایمنی و صداقت سیستم بانکی باشد. سناریوی اول تأثیر بانکهای جامعه را که حداکثر مقدار مجاز دارایی های خارج از ترازنامه را به دست می آورند ، در عین حال که هنوز صلاحیت CBLR را حفظ می کنند ، بررسی می کند. سناریوی دوم فرض می کند که بانک های جامعه که تحت نیاز سرمایه های کمتری تحت CBLR روبرو هستند ، میزان سرمایه ای را که در اختیار دارند ، به گونه ای کاهش می دهند که سطح سرمایه اضافی خود را حفظ کنند. ما می دانیم که حتی اگر این وقایع شدید و بعید آشکار شود ، نتایج به طور مادی ایمنی و صدا بودن سیستم بانکی را به طور کلی تهدید نمی کند.
دستیابی به دارایی های ترازنامه خطرناک
در این زیر بخش ، ما محاسبه می کنیم که تا چه اندازه Backstop OBS به یک بانک انتخاب کننده اجازه می دهد تا ضمن حفظ صلاحیت چارچوب CBLR ، دارایی های OBS را بدست آورد. آستانه OBS با عملکرد مناسب نباید اجازه بدتر شدن سرمایه را داشته باشد. برای آزمایش این کار ، ما یک مطالعه موردی فرضی به جلو را انجام می دهیم. در این مطالعه موردی ، یک بانک معمولی واجد شرایط CBLR ، که به آن "بانک مثال" گفته می شود ، حداکثر میزان دارایی OBS مجاز توسط معیار 25 درصد OBS را جمع می کند. قبل از تجمع دارایی های OBS ، مالی مثال بانک برابر با میانگین موارد خط مربوط به بانکهای واجد شرایط CBLR (از جمله نسبت سرمایه 15. 6 درصد کل ریسک) است. تجزیه و تحلیل سپس تأثیر این دارایی های جدید را بر نسبت سرمایه کل ریسک بانک به عنوان مثال بررسی می کند. نسبت سرمایه کل در این تجزیه و تحلیل استفاده می شود زیرا به طور کلی سخت ترین نیاز سرمایه برای بانک های جامعه طبق قانون عموماً قابل اجرا است. این یک محاسبه فرضی است ، زیرا بانکهایی که برای استفاده از چارچوب CBLR انتخاب می کنند ، برای محاسبه یا گزارش نسبت های مبتنی بر ریسک لازم نیست.
انباشت دارایی های OBS به عنوان مثال ، با تغییر ارزش دارایی های دارای وزن ریسک ("RWA") بر نسبت سرمایه مبتنی بر ریسک آن تأثیر می گذارد. در محاسبه RWA ، مقدار OBS مفهومی توسط یک عامل تبدیل اعتبار ("CCF") و وزن خطر ضرب می شود. CCF در نظر گرفته شده است تا مقادیر قرار گرفتن در معرض مناسب معادل وام را منعکس کند ، در حالی که RWA در نظر گرفته شده است تا ریسک را با توجه به تعهد منعکس کند.
از آنجا که RWA مخرج نسبت کل سرمایه مبتنی بر ریسک را تشکیل می دهد ، مقادیر بالاتر RWA منجر به کاهش نسبت سرمایه مبتنی بر ریسک می شود. بنابراین ، دارایی های OBS بالاتر ، به ویژه آنهایی که دارای وزن بالاتر CCF و/یا خطر هستند ، RWA محاسبه شده را بالا می برد و نسبت سرمایه مبتنی بر ریسک را در نتیجه کاهش می دهد. در نتیجه ، تغییر فرضی در نسبت سرمایه به عنوان مثال به ویژگی های ریسک دارایی های OBS انباشته شده بانک بستگی دارد.
سه سناریوی فرضی برای این تجزیه و تحلیل استفاده می شود: ریسک بالا ، ریسک متوسط و ریسک کم. در هر سناریو ، فرض بر این است که بانک دارایی های OBS را با CCF و وزن ریسک به دست می آورد که به طور متوسط برابر با CCF و وزن خطر یکی از سه دارایی نماینده است. در جدول 4 مورد خط Fr y-9c دارایی نماینده ، با CCF و وزن خطر ، در هر یک از این سناریوها نشان داده شده است. به عنوان مثال ، اگر به عنوان مثال بانک موارد ریسک بالایی را بدست آورد که دارای CCF و وزن ریسک هستند که مشابه نامه های اعتباری آماده به کار در معرض خطر هستند ، در نتیجه نسبت سرمایه مبتنی بر ریسک آنها با 290 امتیاز پایه بدتر می شود. از طرف دیگر ، اگر به عنوان مثال بانک موارد کم خطر را با CCF و وزن ریسک شبیه به تعهدات بلااستفاده با سررسید یک سال یا کمتر بدست آورد ، نسبت کل سرمایه مبتنی بر ریسک آن تنها با 40 امتیاز پایه کاهش می یابد. 15
جدول 4: سناریوهای مطالعه موردی معیار خارج از ترازنامه (درصد)
| سناریو | مورد خط | CCF | وزن | کاهش نسبت سرمایه مبتنی بر ریسک (امتیاز پایه) |
|---|---|---|---|---|
| سناریوی خطر متوسط | نامه های اعتباری آماده به کار مالی معمولی | 100 | 100 | 210 |
| سناریوی کم خطر | تعهدات بلااستفاده با بلوغ یک سال یا کمتر | 20 | 100 | 40 |
| سناریوی پرخطر | نامه های اعتباری آماده به کار با خطر بالا | 100 | 150 | 290 |
منابع: Fr Y-9C و تحلیل نویسندگان
این تجزیه و تحلیل به این نگرانی می پردازد که یک بانک می تواند در چارچوب CBLR به خوبی سرمایه گذاری کند ، در حالی که اگر مشمول نیازهای سرمایه مبتنی بر ریسک باشد ، کمتر از سرمایه گذاری می شود. تجزیه و تحلیل نشان می دهد که این امر به طور کلی اینگونه نخواهد بود. بسته به سناریوی فرضی ، نمونه کل سرمایه مبتنی بر ریسک بانک با 40-290 امتیاز پایه کاهش می یابد. در نتیجه ، نسبت سرمایه مبتنی بر ریسک آن به ترتیب از 15. 6 درصد به 15. 2 ، 13. 5 یا 12. 7 درصد در سناریوهای کم ، متوسط و پرخطر کاهش می یابد. حتی در سناریوی ریسک بالا ، به عنوان مثال بانک بالاتر از حداقل 10. 5 درصد طبق قانون عموماً قابل اجرا است. به عبارت دیگر ، محدودیت 25 درصدی OBS اجازه نمی دهد که بانک به اندازه کافی دارایی های OBS پرخطر را جمع کند تا باعث شود دارایی های سرمایه آن تحت قانون عموماً زیر حداقل نیازهای خود قرار بگیرند. به همین ترتیب ، معیارهای OBS به عنوان یک پشتوانه مؤثر رژیم CBLR عمل می کند.
وخامت احتمالی سطح سرمایه در سطح سیستم
این زیر بخش ارزیابی محافظه کارانه از تأثیر چارچوب CBLR در سطح سرمایه در سطح سیستم تحت سناریوی جانبی فرضی را ارائه می دهد. این تجزیه و تحلیل فرض می کند که بانک های واجد شرایط که تحت چارچوب CBLR با نیازهای سرمایه ای کمتری روبرو هستند ، سطح سرمایه خود را کاهش می دهد تا سطح سرمایه اضافی خود را طبق قانون عموماً مطابقت دهند. از طرف دیگر ، بانکهای واجد شرایط که تحت چارچوب CBLR با نیازهای سخت تری روبرو هستند ، سطح سرمایه خود را ثابت نگه می دارند و کاهش در بافر سرمایه اضافی خود را می پذیرند. 16 بنابراین ، با فرض ، بانک ها فقط در پاسخ به اتخاذ چارچوب CBLR ، سطح سرمایه خود را کاهش نمی دهند اما هرگز سطح سرمایه خود را افزایش نمی دهند. بنابراین این فرضیات با توجه به وخامت احتمالی سطح سرمایه در سطح سیستم ، محافظه کارانه هستند ، به این معنا که آنها کاهش احتمالی در دارایی های واقعی سرمایه را بیش از حد می کنند. با این حال ، همانطور که در تجزیه و تحلیل زیر نشان داده شده است ، این ارزیابی محافظه کارانه از انتشار سرمایه نسبت به مبلغ کل سرمایه در سیستم غیرمادی است.
شکل 4 روش بیش از حد سرمایه و فرضیات مورد استفاده در این تجزیه و تحلیل را برای ارزیابی تأثیر سرمایه در چارچوب CBLR نشان می دهد. این دو میله سمت چپ در شکل 4 پاسخ بانکهایی را نشان می دهد که شرایط لازم برای آنها تحت چارچوب CBLR دقیق تر از قانون به طور کلی قابل اجرا است. افزایش سخت گیری حاکی از سطح بالاتری از حداقل سرمایه مورد نیاز است ، همانطور که توسط میله های خاکستری نشان داده شده است. از آنجا که فرض بر این است که منابع کلی سرمایه برای این بانک ها ثابت است ، این به معنای کاهش سرمایه اضافی است ، همانطور که توسط میله های آبی نشان داده شده است. این دو میله در سمت راست ، پاسخ بانکهایی را نشان می دهد که شرایط لازم برای آنها در چارچوب CBLR سختگیرانه تر است. برعکس ، کاهش سخت گیری حاکی از سطح پایین حداقل سرمایه مورد نیاز است ، همانطور که توسط میله های خاکستری نشان داده شده است. در این سناریو ، فرض بر این است که بانک ها دارای سرمایه های خود برای مطابقت با سطح سرمایه اضافی خود طبق قانون عموماً قابل اجرا هستند. این کاهش در دارایی های سرمایه منجر به آزادی سرمایه می شود که توسط نوار قرمز نشان داده شده است.
شکل 4. ساختار تجزیه و تحلیل تأثیر سرمایه
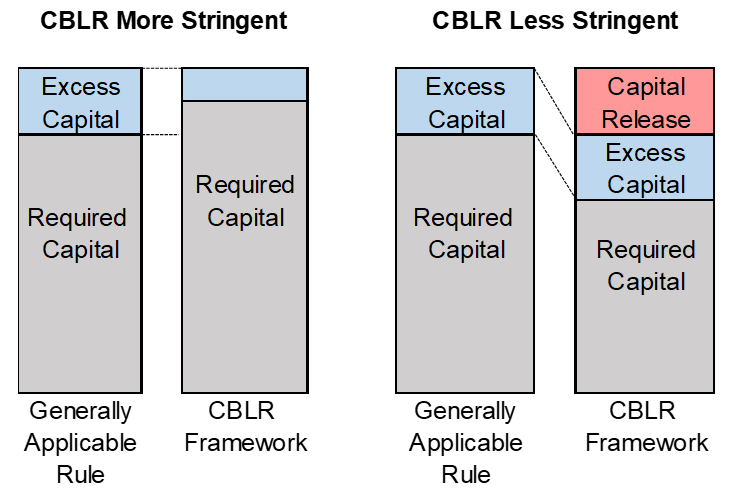
همانطور که در بخش سختگیری در بالا مورد بحث قرار گرفت و در جدول 5 در زیر نشان داده شده است ، 97 درصد از بانکهای واجد شرایط در صورت تصمیم گیری در چارچوب CBLR با حداقل سرمایه دقیق تری روبرو خواهند شد. از سه ماهه دوم سال 2019 ، این بانک ها 266 میلیارد دلار سرمایه Tier 1 و 2. 3 تریلیون دلار از کل دارایی های تلفیقی را در اختیار دارند. بنابراین ، در کل ، این بانک ها در حال حاضر دارای نسبت اهرم درجه یک برابر با 11. 41 درصد یا 241 نقطه پایه بالاتر از الزام تعیین شده توسط قانون نهایی هستند ، همانطور که در سمت چپ شکل 4 نشان داده شده است. همچنین ممکن است سطح سرمایه خود را برای حفظ اندازه بافر سرمایه اضافی فعلی خود افزایش دهد ، فرضیات موجود در این تجزیه و تحلیل احتمالاً کاهش احتمالی در دارایی های سرمایه را بیش از حد نشان می دهد.
جدول 5: ارزیابی تأثیر بر سطح سرمایه در سطح سیستم
| CBLR دقیق تر (97 ٪ از بانک های جامعه واجد شرایط) | CBLR کمتر سختگیرانه (3 ٪ از بانک های جامعه واجد شرایط) | |||
|---|---|---|---|---|
| منابع T1 سرمایه | قانون به طور کلی قابل اجرا | چارچوب CBLR | قانون به طور کلی قابل اجرا | چارچوب CBLR |
| سرمایه اضافی T1 | 98. 7 دلار | 56. 2 دلار | 4. 8 دلار | 4. 8 دلار |
| + سرمایه T1 مورد نیاز | 167. 7 دلار | 210. 2 دلار | 12. 2 دلار | 11. 2 دلار |
| = سرمایه T1 | 266. 4 دلار | 266. 4 دلار | 17. 0 دلار | 16. 0 دلار |
| انتشار سرمایه تحت CBLR: | 0. 0 دلار | 1. 0 دلار | ||
سمت راست جدول 5 نتایج 3 درصد از بانکهای واجد شرایط را نشان می دهد که تحت چارچوب CBLR با نیاز سرمایه کمتری روبرو هستند. از سه ماهه دوم سال 2019 ، این بانک ها 17 میلیارد دلار سرمایه ردیف 1 و 124 میلیارد دلار از کل دارایی تلفیقی دارند. با فرض اینکه همه این بانکها سرمایه های خود را کاهش می دهند تا با سطح فعلی خود با سرمایه اضافی خود مطابقت داشته باشند ، همانطور که توسط سمت راست شکل 4 نشان داده شده است ، یک سرمایه کل در سطح سیستم 1 میلیارد دلار وجود خواهد داشت.
نسخه سرمایه 1. 0 میلیارد دلاری تقریباً 0. 3 درصد از 283 میلیارد دلار سرمایه کل که توسط کلیه بانکهای واجد شرایط نگهداری می شود ، است. حتی این ارزیابی محافظه کارانه از انتشار سرمایه کل دلالت بر تأثیر ناچیز بر ایمنی و صداقت سیستم بانکی دارد.
نتیجه
چارچوب CBLR یک چارچوب سرمایه اختیاری ایجاد کرد که باعث می شود بانک ها واجد شرایط از نیازهای سرمایه مبتنی بر ریسک باشند. این یادداشت نشان می دهد که بیش از 85 درصد از بانکهای جامعه واجد شرایط انتخاب چارچوب CBLR هستند. برای 97 درصد از بانکهای جامعه واجد شرایط ، چارچوب CBLR منجر به حداقل نسبت سرمایه سختگیرانه تر از نیازهای موجود در مورد ریسک می شود. با این فرض که 3 درصد باقیمانده نسبت سرمایه خود را برای حفظ سطح فعلی سرمایه اضافی خود کاهش می دهد ، این مطالعه انتشار کل سرمایه تقریبا 1 میلیارد دلار را ارزیابی می کند. این مبلغ تقریباً 0. 3 درصد از 283 میلیارد دلار سرمایه کل است که توسط کلیه بانکهای واجد شرایط نگهداری می شود.
علاوه بر این ، این مطالعه نشان می دهد که معیار ترازنامه خاموش ، پشتوانه موثری را به CBLR فراهم می کند ، که مانع از دستیابی به بانک های CBLR می شود که مبلغ مواد دارایی های بالقوه خطرناک را از دست می دهند. بنابراین ، این مطالعه نتیجه می گیرد که چارچوب CBLR بدون تضعیف ایمنی و صداقت سیستم مالی ، تعداد معناداری از بانکهای جامعه را تسکین می دهد.
1. برت لودیس و کارلو ویکس ، هیئت مدیره فدرال رزرو ، بخش نظارت و تنظیم. دانیل نگوین ، شرکت بیمه سپرده فدرال ، بخش بیمه و تحقیقات. ما از کریس انگشت ، جورج فرانسوی ، رایان سینگر ، اندرو ویلیس و میساکا واروساویتارانا بخاطر اظهارنظرهای مفید تشکر می کنیم. بازگشت به متن
2. به طور کلی الزامات قابل اجرا در 12 CFR 3 ، 12 CFR 217 و 12 CFR 324 توضیح داده شده است. بازگشت به متن
3. به بخش EGRRCPA 201 (الف) (3) (ب) مراجعه کنید. بازگشت به متن
4- به 84 FR 61776 مراجعه کنید. به متن برگردید
5- یک موسسه رویکرد پیشرفته به طور کلی به عنوان یک سازمان بانکی با حداقل 250 میلیارد دلار در کل دارایی های تلفیقی یا حداقل 10 میلیارد دلار در کل قرار گرفتن در معرض خارجی ورق در تعادل و شرکت های تابعه موسسه سپرده گذاری آن شرکت ها تعریف می شود. حاكمكننده های پیشنهادی برای متناسب با سرمایه و الزامات نقدینگی كه برای سازمان های بزرگ بانكداری اعمال می شود ، ممكن است منجر به تغییر در تعریف مؤسسه رویکردهای پیشرفته شود. به 83 FR 66024 (21 دسامبر 2018) و 84 FR 24296 (24 مه 2019) مراجعه کنید. بازگشت به متن
6. الزامات PCA در 12 CFR 208. 43 و 12 CFR 324. 403 شرح داده شده است. بازگشت به متن
7. 64 FR 61776 در 61777. بازگشت به متن
8. این تجزیه و تحلیل فقط آن دسته از DI HC هایی را در نظر می گیرد که FR Y-9C را برای سه ماه منتهی به 30 ژوئن 2019 ثبت کرده اند، که به طور کلی شامل آن DI HC هایی با حداقل 3 میلیارد دلار دارایی می شود. DI HC با دارایی کمتر از 3 میلیارد دلار معمولاً مشمول حداقل سرمایه مورد نیاز نیستند و بنابراین تحت تأثیر قانون CBLR قرار نخواهند گرفت.(نگاه کنید به 12 CFR 217 و 225 پیوست C با اصلاح 83 FR 44195) بازگشت به متن
9. برای هدف این تجزیه و تحلیل، از داده های 30 ژوئن 2019 برای تخمین واجد شرایط بودن استفاده می کنیم. بازگشت به متن
10. اگرچه برخی از IDI های جامعه در داده ها به طور کامل متعلق به DI HC های جامعه در داده ها هستند، تعداد IDI های واجد شرایط و DI HC های واجد شرایط در این بخش افزودنی است زیرا هر یک یا هر دو از این اشخاص حقوقی می توانند در چارچوب شرکت کنند. شرکت های هولدینگ درجه یک که از معافیت مادر کوچک (12 CFR قسمت 225 پیوست C) استفاده نمی کنند، در این تحلیل گنجانده شده اند. بازگشت به متن
11. معیارها به ترتیب برای نمایش اضافه می شوند. چارچوب تمام معیارهای واجد شرایط بودن را به طور همزمان در نظر می گیرد. بازگشت به متن
12. به دلیل محدودیت های موجود در داده های تاریخی، معیارهای صلاحیت CBLR اضافی فراتر از اندازه دارایی و سطوح سرمایه در این تجزیه و تحلیل گنجانده نشده است. بازگشت به متن
13. علاوه بر این، تعداد بانک های واجد شرایط می تواند تحت تأثیر تغییرات آستانه اندازه پایین تر برای الزامات بایگانی FR Y-9C قرار گیرد، که چندین بار در گذشته اتفاق افتاده است. الزامات بایگانی تاریخی FR Y-9C را در بازگشت به متن ببینید
14. به دلیل محدودیت های در دسترس بودن داده ها، ما نسبت سرمایه 7 درصدی CET1 را در تحلیل سخت گیری تاریخی در نظر نمی گیریم. با این حال، همانطور که در جدول 3 نشان داده شده است، الزامات نسبت سرمایه CET1 احتمالاً سخت گیرانه ترین شرط تنها برای تعداد ناچیزی از بانک ها است. بنابراین، ما معتقد نیستیم که تحلیل تاریخی ما از لحاظ مادی تحت تأثیر عدم توجه به نسبت سرمایه 7 درصدی CET1 باشد. بازگشت به متن
15. توجه داشته باشید که این یک مدل تعادل جزئی است، زیرا تنظیمات مدیریتی بالقوه که ممکن است با معیار OBS همراه باشد در نظر گرفته نمی شود. بازگشت به متن
16. اگر سطح سرمایه این بانک ها کمتر از حداقل های CBLR باشد، طبق قانون عمومی قابل اجرا به حداقل ها برمی گردند. بنابراین، ما فرض می کنیم که رفتارهای این بانک ها به جای حداقل های چارچوب CBLR، توسط حداقل های قانون به طور کلی قابل اجرا محدود می شود. بازگشت به متن
لطفاً این یادداشت را به صورت زیر ذکر کنید:
Loudis ، Bert ، Daniel Nguyen و Carlo Wix (2020). فدراسیون خاطرنشان می کند: "تجزیه و تحلیل نسبت اهرم بانک جامعه."واشنگتن: هیئت مدیره سیستم ذخیره فدرال ، 26 مه 2020 ، https://doi. org/10. 17016/2380-7172. 2516.
سلب مسئولیت: یادداشت های فدراسیون مقالاتی هستند که در آن کارمندان هیئت مدیره نظرات و تجزیه و تحلیل های خود را در مورد طیف وسیعی از موضوعات در اقتصاد و دارایی ارائه می دهند. این مقالات کوتاه تر و از نظر فنی کمتری نسبت به مقالات کار FEDS و مقالات IFDP دارند.
آخرین بروزرسانی: 26 مه 2020
شورای حکام سیستم فدرال رزرو
- درباره فدرال رزرو
- خبرها و رویدادها
- سیاست های پولی
- نظارت و مقررات
- ثبات اقتصادی
- سیستم های پرداخت
- تحقیقات اقتصادی
- داده ها
- مصرف کنندگان و جوامع < Pan> Loudis ، Bert ، Daniel Nguyen و Carlo Wix (2020). فدراسیون خاطرنشان می کند: "تجزیه و تحلیل نسبت اهرم بانک جامعه."واشنگتن: هیئت مدیره سیستم ذخیره فدرال ، 26 مه 2020 ، https://doi. org/10. 17016/2380-7172. 2516.

ما را در سایت فارکس وکسب درامد دنبال می کنید
برچسب :
نویسنده : مهدی اسدی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
