- وبلاگ
- سازندگان ثروت: این صندوق های متقابل سهام بزرگ و میانی درپوش حداکثر بازده را در یک سال گذشته تحویل دادند
- شرکت های کانادایی پس از مراجعه به بورس سهام با بار مالیاتی غیر منتظره روبرو می شوند
- رونوشت ویدیویی
- تجزیه و تحلیل رایگان روزانه بیت کوین
- مکث ، نه یک محوری - چرا RBI نیاز به تصمیم MPC را احساس کرد
- APTOS چیست؟یک قاتل جدید اتریوم در حال افزایش است
- بازه های زمانی در تجارت چیست؟
- پیشنهادات عمومی اولیه (IPO) و راه اندازی اوراق بهادار
- اگر کارگزار وام مسکن هستید ، چگونه می توان در زمان کمتری در زمان کمتری قرار گرفت
آخرین مطالب
امکانات وب


FinPricing مدل های گزینه مانع زیر را پوشش می دهد:
- سد تک گسسته
- سد تکمیلی مداوم
- معکوس حذفی (RKO)
- Knock-in معکوس (RKI)
- سد دوتایی گسسته
- سد دوتایی مداوم
- Double No Touch (DNT)
- Double Knock-Out (DKO)
- Double Knock-In (DKI)
- سد سبد (گسسته ، مداوم)
- سد سبد (بدترین ، بهترین)
- سد دیجیتالی
- لمس/بدون لمس
- سد آسیایی (میانگین)
- سد
- بهترین یا بدترین بازگشت سبد با سد
- سد ویندوز منفرد
- چندین مانع ویندوز
- گزینه کیک عروسی
- گزینه قابل حمل
- گزینه قابل تماس صادرکننده
- مبادله باتلاق
- مبادله قابل حمل
- گزینه پله دیجیتال
- یادداشت کوپن دیجیتال
- مبادله مشارکت مرتبط با عدالت
- مدل های ارزیابی قیمت گذاری را بررسی کنید
1. معرفی گزینه BARRIER
یک گزینه مانع یا یک گزینه سد واحد ، یک قرارداد مالی است که به دارنده حق خرید یا فروش دارایی اساسی را در هنگام قیمت دارایی زیرین به سطح معینی می دهد.
دو نوع اصلی از گزینه های مانع وجود دارد: گزینه های سد ضربه زدن و گزینه های مانع حذفی.
گزینه Knock-in Barrier باید ابتدا قبل از انقضا به وجود بیاید. هنگامی که قیمت دارایی زیربنایی به سد می رسد ، یک گزینه سد در ضربه فعال یا کوبیده می شود. اگر این گزینه هرگز از سد عبور نکرده باشد ، گزینه از بین می رود و دارنده تخفیف دریافت می کند.
گزینه Knock-Out Barrier شبیه به یک گزینه معمولی وانیل است به جز اینکه اگر قیمت دارایی زیرین سد را لمس کند ، بی ارزش می شود. به عبارت دیگر ، اگر یک گزینه حذفی زیرین مانع را لمس کند ، گزینه از بین می رود و دارنده تخفیف دریافت می کند.
گزینه های مانع از زمان اولین معامله در هر دو مبادله در سراسر جهان و در بازارهای بدون نسخه (OTC) به گزینه های وابسته به مسیر بسیار محبوب تبدیل شده اند. از آنجا که آنها نه تنها ارزان تر از گزینه های معمولی وانیلی هستند ، بلکه در تعیین سطح سد بسیار انعطاف پذیر هستند. علاوه بر این ، آنها می توانند با هر اوراق بهادار اساسی مرتبط باشند. بسیاری از محصولات مالی ساخت یافته دارای مقررات مانع هستند.
گزینه های مانع ابزارهای بسیار مفیدی برای محافظت از خطر هستند. به عنوان مثال ، یک گزینه پایین و در Put یک محافظت ارزان برای حرکت نزولی فراهم می کند ، در حالی که یک تماس بالا و خارج ممکن است یک پیشرفت گران قیمت را برای موقعیت طولانی موجود ارائه دهد.
هشت نوع مختلف از گزینه های سد منفرد وجود دارد:
- بالا و در تماس
- بالا و قرار دادن
- تماس بالا و خارج
- بالا و بیرون
- پایین و در تماس
- پایین و قرار دادن
- تماس پایین و خارج
- پایین و بیرون قرار دادن
یک گزینه "خارج" به یک گزینه ساده سبک اروپایی تبدیل می شود ، به شرط آنکه مقدار دارایی زیرین بالاتر از سطح سد در کل تنور گزینه باقی بماند. هنگامی که سد عبور می کند ، گزینه متوقف می شود که یعنی "ضرب و شتم") ؛علاوه بر این ، تخفیف بلافاصله پس از حذفی به دارنده گزینه پرداخت می شود. اگر بازپرداخت همان است که برای تماس وانیلی و سطح سد پایین تر است ، گزینه سدیم یک تماس پایین و خارج نامیده می شود. به همین ترتیب ، ما می توانیم تماس های بالا و خارج را تعریف کنیم ، پایین و بیرون را قرار دهیم و گزینه های خود را قرار دهیم.
گزینه "در" بی ارزش است مگر اینکه قیمت دارایی زیربنایی قبل از انقضا به سد باشد. اگر مقدار دارایی در مدتی قبل از انقضا به سطح مانع برسد ، گزینه با بازپرداخت به گزینه وانیل تبدیل می شود. اگر بازپرداخت همان تماس وانیل باشد و سطح آن یک سد پایین باشد ، یک پایین و در تماس است. اگر بازپرداخت آن از تماس وانیلی باشد و سطح آن یک سد بالا باشد ، یک تماس و تماس است. پایین و در قرار دادن و بالا و قرار دادن می توان به روشی مشابه تعریف کرد.
بیشتر گزینه های مانع گزینه های گسسته هستند زیرا مانع حتی در زمان گسسته نیز کنترل می شود. با این حال ، در بازار فعلی ، این سد معمولاً به طور مداوم کنترل می شود.
گزینه های سد معمولی ضربه زدن و حذفی خارج از پول هستند اما گزینه های حذفی معکوس و گزینه های حذفی معکوس گزینه ای برای پول هستند. رفتار حذفی/معکوس معکوس بسیار متفاوت از ضرب و شتم منظم و حذفی است. به عنوان مثال ، صاحب یک حذفی معکوس ، یک مقدار بزرگ گزینه ذاتی را درست قبل از ضربه زدن به سد نشان می دهد. همچنین ، با نزدیک شدن به انقضا ، موانع معکوس به عنوان دیجیتال خالص رفتار می کنند!

اگر وضعیت لمسی از بین برود ، اگر پرداخت پول نقد یا خط مستقیم با شیب 1 باشد ، اگر پرداخت دارایی باشد ، می تواند مسطح باشد.
2. بازپرداخت گزینه مانع
بازپرداخت گزینه تماس Down and Out برابر با بازپرداخت تماس وانیل در هنگام انقضا در صورت زنده ماندن و از بین رفتن بر روی سد است. نمودار بازپرداخت در زیر نشان داده شده است که B سد و E اعتصاب است.
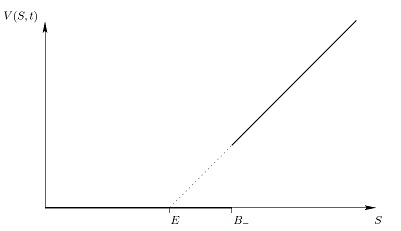
به عنوان مثال ، مشخصات گزینه پایین و در تماس ، شامل نوع ورزش (یعنی آمریکایی یا اروپایی) ، زمان تمرینی T ، سطح اعتصاب K ، ارزش تخفیف R و سطح مانع H است که به طور مداوم به زمان بستگی داردفاصله [0 ، t].
در اینجا امنیت اساسی هر امنیتی است که قیمت آن را می توان به عنوان یک حرکت هندسی براونیان کوچک در طول عمر گزینه مدل سازی کرد. علاوه بر این ، ما نیاز داریم که سطح نقطه اولیه برای امنیت زیر (0) بالاتر از سطح سد اولیه H (0) باشد.
بازپرداخت برای یک تماس و تماس با ما یک تماس استاندارد اروپایی است ، مشروط بر اینکه در طول زندگی گزینه زیرین زیر سطح مانع قرار می گیرد. در غیر این صورت ، بازپرداخت در انقضاء برابر با تخفیف ثابت است.

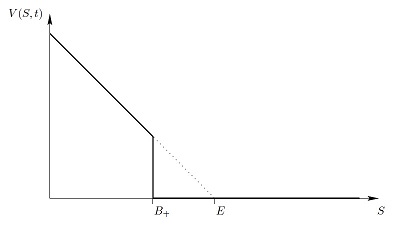
اگر دارایی زیرین به سد بیفتد ، گزینه پایین و خارج از خانه بی ارزش است. با این حال ، اگر این کار را نکند ، دارنده بازپرداخت گزینه وانیل را دریافت می کند. بدیهی است که وانیل قرار داده شده باید بالاتر از سد باشد. اگر زیر سد قرار بگیرد ، این گزینه یا با انقضا یا سد پرداخت نمی کند. نمودار بازپرداخت گزینه پایین و خارج از خانه در زیر نمایش داده می شود:

تجزیه و تحلیل up و out/in/in گزینه ها شبیه به قسمتهای پایین آنهاست. به عنوان مثال ، گزینه Up و Out Put بسیار شبیه به یک تماس پایین و خارج است. اگر سد بالاتر از اعتصاب باشد ، بازتاب گزینه قرار دادن وانیل در سد است. اگر سد زیر اعتصاب باشد ، بازپرداخت کوتاه می شود. نمودار بازپرداخت یک بالا و خارج از خانه در زیر نشان داده شده است.
3. ارزیابی گزینه مانع
گزینه های مانع وابسته به مسیر هستند. فرمول های تحلیلی برای گزینه های سد قیمت گذاری برای این مورد وجود ندارد که سد یک خودسرانه یا گسسته یا سود سهام گسسته باشد. با این حال ، می توان از روشهای درخت (به عنوان مثال ، trinomial یا binomial) برای تقریب قیمت گزینه های مانع استفاده کرد.
متأسفانه روشهای استاندارد درخت ، هنگامی که در گزینه های سد قیمت اعمال می شود ، از چندین اشکال رنج می برند ، یعنی این روش ها ممکن است بسیار آهسته همگرا شوند و/یا تعصب مداوم در قیمت را نشان دهند. بنابراین ، PDE احتمالاً بهترین راه حل برای انواع گزینه های سد تک دارایی است.
در مقابل ، یک آمریکایی طولانی و در تماس می تواند بلافاصله پس از کوبیدن انجام شود). اگر گزینه وارد نشود ، تخفیف ثابت R در بلوغ دریافت می شود.
فرض کنید که قیمت اساسی از توزیع نرمال به صورت طبیعی پیروی می کند. بر اساس فرض ، ما بازپرداخت های سبک اروپایی را برای انواع گزینه های سد واحد در بالا با استفاده از فرمول های تحلیلی ارزیابی می کنیم. ما توجه می کنیم ، از آنجا که بازپرداخت گزینه های BARRIER وابسته به مسیر است ، که یک درمان قیمت گذاری دقیق تر باید شامل زمان مربوطه با نرخ و نوسانات کوتاه مدت متفاوت باشد.
در برخی موارد خاص ، راه حل تحلیلی برای گزینه سد وانیلی منفرد وجود دارد که فرض می کند سد به طور مداوم کنترل می شود.
قیمت چهار نوع گزینه حذفی توسط

هنگامی که قیمت به سد نزدیک می شود و گزینه آن منقضی می شود ، دلتا و گاما یک تماس با بالا و خارج مقادیر منفی زیادی را به خود اختصاص می دهد زیرا بازپرداخت گزینه به سنبله در این منطقه تبدیل می شود. وگا همچنین هنگامی که قیمت دارایی زیرین نزدیک به سد باشد ، منفی می شود زیرا وانت نوسانات در نزدیکی سد ، احتمال عبور از آن را افزایش می دهد.
گزینه Barrier معمولاً یک گاما بسیار بزرگ دارد که پرچین را بسیار دشوار می کند. اگر در هنگام نزدیک شدن به انقضا ، زیرین نزدیک باشد ، مقدار گزینه می تواند دو نتیجه ممکن کاملاً متفاوت داشته باشد. پرش قیمت باعث قطع شدن می شود. در این حالت ، یک روش تغییر مانع برای مدیریت خطر ناپیوستگی لازم است.
نوع دیگری از گزینه Barrier گزینه Partial Barrier نام دارد. این گزینه ها شبیه به گزینه های سد معمولی است به جز این که سد از ابتدای عمر گزینه تا پایان پنجره یا از انتهای پنجره تا زمان بلوغ گزینه گسترش می یابد. این نوع گزینه ها فقط اهمیت می دهد که آیا در پنجره قیمت دارایی در هر زمان بالاتر یا پایین تر از سد باشد ، نه اینکه آیا این سد واقعاً عبور می کند.
4. برابری گزینه BARRIER گزینه Put-Call
گزینه Put-Call Parity نشان دهنده رابطه بین گزینه تماس اروپایی و گزینه Put است. تقارن در ارزیابی و محافظت از آن بسیار مفید است. به همین ترتیب ، در بین گزینه های مانع ، تقارن برابری در خارج وجود دارد. برابری در بین گزینه های ضربه ، حذفی و وانیل توسط
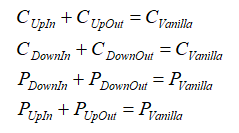
5. تنظیم Vaa-Volga
در FX Market ، اگر از یک راه حل نزدیک ، که همچنین به نام های سیاه پوست اصلاح شده استفاده می شود ، استفاده می کنید تا یک گزینه عجیب و غریب نسل اول (به عنوان مثال ، گزینه Barrier) را قیمت گذاری کنید ، ممکن است لازم باشد که تنظیم Vaa-Volga را در قیمت نظری Black Scholes اعمال کنید زیرارویکرد نزدیک برای محصولات عجیب و غریب نادرست است.
ایده این است که می توان هزینه کل پرچین را بین هزینه پرچین در نرخ نقطه و هزینه پرچین برای نوسانات از هم جدا کرد. بخش اول قیمت همان گزینه مانع با استفاده از فرضیه Black Scholes است. بخش دوم به عنوان تفاوت بین محافظت از حساسیت های نوسانات (Vega ، Vaa و Volga) با استفاده از استراتژی های تشکیل شده از گزینه های لبخند زده و همان استراتژی های قیمت گذاری شده با نوسانات ATM محاسبه می شود. مایع ترین نقل قول های بازار FX نوسانات دستگاه خودپرداز ، معکوس 25 ٪ ریسک دلتا و 25 ٪ پروانه دلتا است.
برای انجام تنظیم ، ابتدا باید با استفاده از نوسانات دستگاه خودپرداز ، قیمت و حساسیت نوسانات این گزینه سد را محاسبه کند و سپس حساسیت قیمت و نوسانات سه ابزار مختلف را محاسبه کند (گزینه تماس با دستگاه خودپرداز/قرار دادن ، 25 ٪ معکوس ریسک دلتا ،25 ٪ پروانه دلتا) با استفاده از نوسانات دستگاه خودپرداز.
مازاد هزینه تولید شده توسط نمونه کارها Hedging به عنوان محاسبه می شود

اگر از یک راه حل عددی پیشرفته استفاده می کنید که پویایی نوسانات را ضبط می کند ، تنظیم Vaa-Volga غیر ضروری است.
شایان ذکر است که تنظیم Vaa-Volga برای مدل نوع اروپایی صدق نمی کند.
6. گزینه Double Barrier
یک گزینه سد دوتایی توسط دو موانع شرح داده شده است: یک سد پایین و یک سد فوقانی. در صورتی که قیمت دارایی زیرین به سد پایین یا سد فوقانی (قبل از انقضا ، برسد ، ایجاد می شود.
گزینه معمولی سد دوتایی شامل موارد زیر است:
- دوتایی اروپایی
- ضربات دوتایی اروپا
- دوتایی آمریکایی
- ضربه زدن به دوتایی آمریکایی
- Double Binary One Touch (اروپایی)
- Double Digital One Touch (آمریکایی)
- Double Digital No Touch
- باینری در
- دوتایی
یک گزینه حذفی دوتایی اروپا یک گزینه استاندارد اروپایی است به جز این که اگر قیمت زیرین ASET در طول عمر این گزینه به خارج از دو موانع برسد ، این گزینه مرده در نظر گرفته می شود یا در زمان نقض تخفیف نقدی می پردازد.
یک گزینه حذفی دوتایی آمریکایی یک گزینه استاندارد آمریکایی است به جز این که اگر قیمت دارایی زیربنایی در خارج از دو موانع در طول عمر قرارداد قرار داشته باشد ، گزینه در نظر گرفته می شود که وجود داشته باشد یا در زمان نقض تخفیف نقدی را بپردازد.
به عنوان مثال ، مشخصات گزینه حذفی دوتایی شامل زمان ورزش ، سطح اعتصاب و مقدار تخفیف است. علاوه بر این ، دو سطح مانع H_U و H_D ، که به طور مداوم به زمان در فاصله زمانی بستگی دارند [0 ، t] ، باید مشخص شود. توجه داشته باشید که قیمت اولیه امنیت زیر (0) باید بین مقادیر اولیه سد بالا و پایین ، H_U (0) و H_D (0) باشد.
گزینه Double Knockout لحظه ای که قیمت دارایی زیرین به سد فوقانی یا سد پایین می رسد ، از بین می رود. اگر در طول عمر این گزینه هیچ مانعی ایجاد نشود ، بازپرداخت در زمان انقضا وجود دارد. در صورت ضربه زدن به گزینه وانیل ، در صورت برخورد هر یک از سد ، گزینه سد دوتایی به گزینه وانیل تبدیل می شود. در غیر این صورت ، بی ارزش منقضی می شود.
بازپرداخت از گزینه طولانی تماس حذفی دوتایی اروپا برابر با گزینه طولانی و استاندارد تماس اروپایی است ، اگر قیمت امنیت زیربنایی از سد فوقانی یا پایین در فاصله زمانی عبور نکند [0 ، t] ؛در غیر این صورت ، به محض لمس یکی از این موانع ، ارزش تخفیف R دریافت می شود. توجه داشته باشید که ، از گزینه های Double Barrier در بالا ، گزینه Double Knockout تنها گزینه ای است که امکان تخفیف را فراهم می کند.
برای گزینه Double Backout Double Barrier ، اگر ما مدت طولانی چنین سالیانه حذفی داشته باشیم ، یک سالیانه کوپن ثابت دریافت می کنیم تا اینکه قیمت امنیت زیربنایی از سطح مانع از پیش تعیین شده عبور کند. سپس از آخرین تاریخ پرداخت ، سالیانه جمع شده را دریافت می کنیم. توجه داشته باشید که فقط ورزش اروپایی برای سالیانه های حذفی در بالا مجاز است و هیچ تخفیف مجاز نیست.
اگر قیمت دارایی زیربنایی در طول عمر این گزینه به هر یک از موانع رسید ، یک ضربه دوتایی اروپایی به یک گزینه استاندارد وانیلی اروپایی تبدیل می شود. اگر قیمت زیرین همیشه در طول زندگی در دو مانع بوده است ، در تاریخ سررسید تخفیف نقدی پرداخت می کند.
Similiarly ، یک ضرب و شتم آمریکایی وقتی که قیمت زیرین در طول عمر این گزینه به هر یک از موانع برخورد می کند ، گزینه استاندارد آمریکایی را به شما می دهد. اگر قیمت زیرین همیشه در طول عمر گزینه در دو موانع باشد ، در تاریخ سررسید گزینه تخفیف نقدی پرداخت می کند.
اگر قیمت دارایی زیرین در خارج از دو موانع در طول عمر این گزینه قرار داشته باشد ، یک لمس باینری دوتایی تخفیف نقدی را پرداخت می کند. پول نقد یا در تاریخ سررسید (سبک اروپایی) یا در زمان رسیدن به سد پرداخت می شود.
اگر قیمت دارایی زیرین بین دو موانع برای کل عمر این گزینه باقی بماند ، یک تاچ دیجیتال بدون لمس مبلغ نقدی ثابت را پرداخت می کند.
اگر قیمت دارایی زیرین در دو موانع در سررسید باشد ، باینری مبلغ نقدی ثابت را پرداخت می کند ، در حالی که یک باینری در صورتی که قیمت دارایی زیرین خارج از دو مانع در سررسید باشد ، مبلغ پول نقد ثابت را پرداخت می کند.

برای تاریخچه نقطه ای که در بالا نشان داده شده است ، اگر دو برابر لمس باشد ، شرایط راضی نیست. اما اگر این یک لمس دو برابر یا یک لمس بدون لمس باشد ، شرایط در جایی که نقطه A در هنگام لمس سد پایین است ، از بین می رود.
7. گزینه مانع پنجره
گزینه مانع چند پنجره گزینه مانع با طیف وسیعی از دوره های پنجره است. برای هر دوره می توان سطوح مختلف موانع و تخفیف ها را تعریف کرد. این محصول همچنین برای گزینه های تخفیف لمسی در دسترس است.
این گزینه یک مورد خاص از یک گزینه سد پیچیده است ، که در آن می توانیم چندین مانع جزئی و دو جزئی داشته باشیم که در آن یک سد جزئی فقط در یک زیرنویس از اصطلاح کامل مؤثر باشد.
اصطلاح گزینه به چندین ویندوز تقسیم می شود. هر پنجره دارای ویژگی های یک گزینه سد جزئی Double Knock Out با دو موانع جزئی از ضربه یا یک گزینه سد جزئی با ضربات جزئی با یک Barker Knock جزئی منفرد است.
انتخاب داخل یا خارج باید در سراسر ویندوز سازگار باشد. اگر هر سبک پنجره ای در آن قرار دارد ، برای همه ویندوز باید در آن قرار داشته باشد ، به همین ترتیب برای خارج نیز وجود دارد.
8. گزینه سد سبد
گزینه Basket Barrier گزینه مانع در سبد زیرین است. ما در هر تاریخ مشاهده ، هر قیمت سهام تشکیل دهنده سبد را مشاهده می کنیم. اگر در زمان مشاهده ، تمام سهام تشکیل دهنده سبد بین موانع پایین و فوقانی خود باقی بماند ، پس از آن سد عبور نمی شود.
انواع مختلفی از سطح مرجع برای محاسبه بازپرداخت وجود دارد
- جمع بازده دارایی: هر بازده نسبت به سطح اولیه و سطح نقطه است.
- مبلغ قیمت دارایی: هر قیمت قیمت نقطه ای در تاریخ ارزیابی است.
- بدتر از مجری: بازپرداخت پایین ترین سطح بازده نسبی در بین کلیه دارایی های موجود در سبد است.
- بهترین مجری: بازپرداخت بالاترین سطح بازده نسبی در بین تمام دارایی های موجود در سبد است.
- رنگین کمان: بازپرداخت نسبت به بازده دارایی های موجود در سبد با توجه به عملکرد کلی است
برای محاسبات احتمال ضربه سد ، فرض می کنیم که قیمت سهام تحت یک اندازه گیری احتمال خنثی در معرض خطر است. به طور خاص ، ما فرض می کنیم که قیمت سهام موجود در سبد رضایت دارد
فارکس وکسب درامد...
ما را در سایت فارکس وکسب درامد دنبال می کنید
برچسب :
نویسنده : مهدی اسدی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
