- وبلاگ
- سازندگان ثروت: این صندوق های متقابل سهام بزرگ و میانی درپوش حداکثر بازده را در یک سال گذشته تحویل دادند
- شرکت های کانادایی پس از مراجعه به بورس سهام با بار مالیاتی غیر منتظره روبرو می شوند
- رونوشت ویدیویی
- تجزیه و تحلیل رایگان روزانه بیت کوین
- مکث ، نه یک محوری - چرا RBI نیاز به تصمیم MPC را احساس کرد
- APTOS چیست؟یک قاتل جدید اتریوم در حال افزایش است
- بازه های زمانی در تجارت چیست؟
- پیشنهادات عمومی اولیه (IPO) و راه اندازی اوراق بهادار
- اگر کارگزار وام مسکن هستید ، چگونه می توان در زمان کمتری در زمان کمتری قرار گرفت
آخرین مطالب
امکانات وب


احساسات می تواند باعث شود سرمایه گذاران در زمان اشتباه کار اشتباه را انجام دهند. همه ما می دانیم ، از نظر عقلانی ، باید کم بخریم و زیاد بفروشیم. با این حال احساسات می تواند باعث شود سرمایه گذاران برعکس عمل کنند.
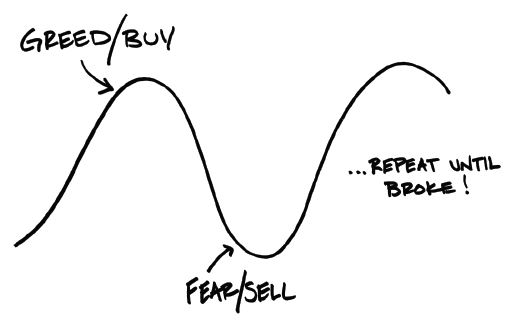
چرخه های بازار - و احساساتی که آنها را تحریک می کنند - می توانند مانند یک سوار غلتکی باشند.
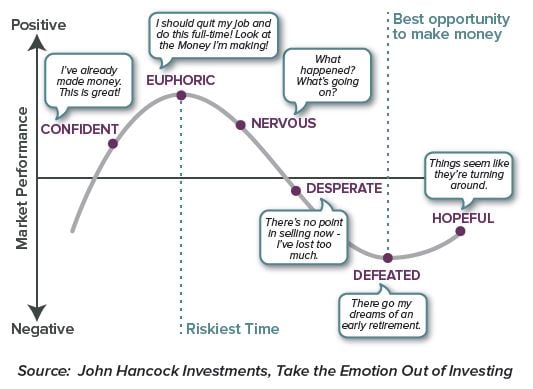
هنگامی که بازار سهام در حال افزایش است ، سرمایه گذاران احساس اطمینان می کنند و می خواهند وارد شوند. با رسیدن قیمت ها به اوج تمام وقت ، سرخوشی می شود و سرمایه گذاران را به این نتیجه می رساند که احساس می کنند قیمت ها همچنان افزایش می یابد. با این حال ، آنچه بالا می رود ، ناگزیر از بین می رود. با کاهش قیمت ها ، سرمایه گذاران عصبی و ترس می شوند. نقطه پایین چرخه بازار اغلب بهترین زمان برای کسب درآمد است ، اما تنها در صورت سرمایه گذاری سرمایه گذار. متأسفانه ، احساسات ناامیدی و شکست اغلب سرمایه گذاران را به سمت "بیرون آمدن" در پایین بازار سوق می دهد و از این طریق ضررها را قفل می کند. با بازگشت بازارها ، سرمایه گذاران امیدوار می شوند و ممکن است دوباره شروع به سرمایه گذاری کنند ، اما در سطح بالاتری نسبت به قیمت هایی که در آن فروخته اند. برخی از سرمایه گذاران احساس پشیمانی می کنند ، و با استفاده از رویکرد "من منتظر می مانم تا بازارها به پایین برگردند" و در هنگام افزایش بازارها روی خطوط جانبی بنشیند.
سوار شدن به غلتک عاطفی می تواند منجر به رفتار خودکشی شود. هر ساله شرکت تحقیقاتی مستقل Dalbar بازده سرمایه گذار صندوق متقابل "متوسط" را در مقابل شاخص ها منتشر می کند. اختلاف در بازده ، به ویژه در طول مدت ، قابل توجه است. در طی 20 سال گذشته ، بازده سالانه برای متوسط سرمایه گذار صندوق سهام تنها 5. 02 ٪ در مقایسه با میانگین شاخص S& P بازده سالانه 9. 22 ٪ بود.
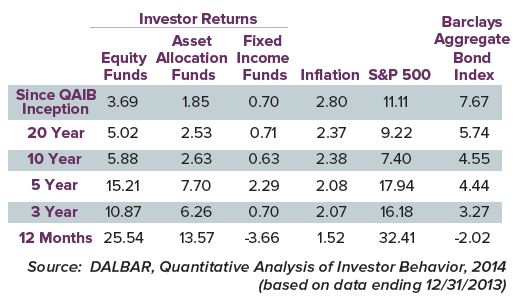
تحقیقات دلبار نشان داد که نتایج بیشتر به رفتار سرمایه گذار نسبت به عملکرد صندوق وابسته است. سرمایه گذاران صندوق های متقابل که سرمایه گذاری های خود را انجام می دهند ، نسبت به کسانی که سعی می کنند بازار را به خود اختصاص دهند موفق تر هستند. دلبار گزارش داد که بیشترین ضررها پس از کاهش بازار رخ می دهد. سرمایه گذاران تمایل دارند پس از تجربه "از دست دادن کاغذ" (افت ارزیابی نمونه کارها خود در بیانیه سه ماهه خود) - رفتار کلاسیک "فروش کم" را بفروشند و فقط پس از بازیابی بازارها ارزش خود را شروع کنند - کلاسیک "خریدرفتار بالا "نتیجه مضر ، مشارکت در نزولی در حالی که در هنگام ظهور خارج از بازار است. این همان چیزی است که منجر به اختلاف بین "بازده سرمایه گذاری" و "بازده سرمایه گذار" می شود.
احساسات منطقی نیستند ، بنابراین مقابله با آنها با منطق دشوار است. با این حال ، سه عمل وجود دارد که می توانیم برای مدیریت بهتر پاسخ خود به احساسات انجام دهیم تا آنها موفقیت سرمایه گذاری ما را به خطر نرسانند: در آغوش نوسانات. یک برنامه تهیه کنید و به آن بچسبید. و متمرکز بر بلند مدت باشید.
نوسانات را در آغوش بگیرید
ما تمایل داریم که از نوسانات به عنوان یک چیز بد فکر کنیم. اما نوسانات دو طرف دارد. نوسانات به صعود استقبال می شود. این واقعاً فقط نوسانات نزولی است که ما را ناراحت می کند. نوسانات - به عنوان دوست ما و نه دشمن - فرصت و همچنین ریسک می شود. وقتی بازارها پایین می آیند ، قیمت ها ارزان هستند و زمان خوبی برای خرید است. وقتی بازارها به پایان رسید ، فرصت خوبی برای فروش و سودآوری است. بیایید نگاهی به نوسانات در بازده های کوتاه مدت در طی 10 سال گذشته در شاخص های اصلی سهام و اوراق قرضه بیندازیم. نمودارهای زیر بازده سه ماهه S& P 500 و شاخص اوراق قرضه بارکلی را از سال 2005 تا پایان سال 2014 ترسیم می کند. خط افقی قرمز که از طریق هر نمودار اجرا می شود ، بازده سالانه 10 ساله برای آن دوره است. خط افقی سبز میانگین بازده سه ماهه برای آن دوره است.
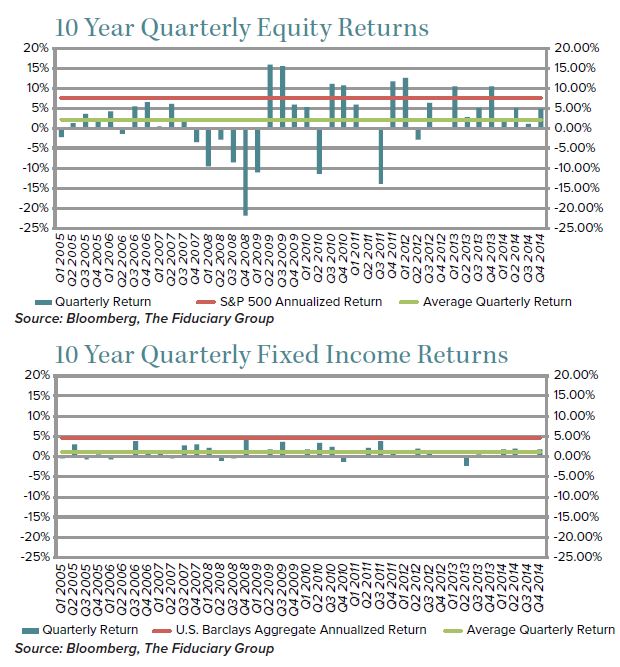
در طی 10 سال گذشته سهام به طور قابل توجهی بی ثبات تر از اوراق قرضه بود ، به این معنی که بازده از دوره به دوره نوسانات بیشتری داشت ، اوج بالاتر بود و پایین تر بود. با این حال ، سهام بازده سالانه بالاتری (متوسط سالانه ترکیبی) برای آن دوره زمانی داشت: 7. 67 ٪ برای سهام در مقایسه با 4. 71 ٪ برای اوراق.
تصویر از 10 سال گذشته تفاوت اساسی با هنجارهای تاریخی ندارد. از نظر تاریخی ، S& P 500 بازده سالانه اسمی حدود 9 ٪ با نوسانات زیاد را به دست آورده است. اوراق قرضه بازده سالانه اسمی طولانی مدت با نوسانات نسبتاً کم داشته است.
در آغوش نوسانات به عنوان یک بخش عادی و طبیعی سرمایه گذاری. بازوهای خود را به این واقعیت برسانید که بخشی از نمونه کارها شما که در سهام سرمایه گذاری می شود ، بازده بسیار نامنظم را طی دوره های زمانی کوتاه تر-گاهی اوقات بالا و گاه کم-باز می گرداند ، اما در دراز مدت این سرمایه گذاری ها باید به میانگین بازده سالانه 8-9 منجر شود٪. بخشی که در اوراق قرضه وجود دارد بسیار بی ثبات خواهد بود و در طولانی مدت باید بین 4-5 ٪ به صورت سالانه بازگردد. اگر واقعاً می دانید چه چیزی را انتظار دارید و آن را در آغوش بگیرید - وقتی قیمت ها پایین می آیند یا شکست می خورند ، هیچ گونه سرخوشی را به دست نمی آورید.
یک برنامه داشته باشید
داشتن یک برنامه استراتژیک نقطه شروع برای مدیریت ریسک و جلوگیری از رفتار تکانشی است. ستون های اصلی یک برنامه سرمایه گذاری متنوع سازی ، تخصیص دارایی و تعادل مجدد است.
تخصیص دارایی به معنای تصمیم گیری در مورد میزان سرمایه گذاری در کلاسهای مختلف دارایی است: سهام ، اوراق قرضه و پول نقد. تعیین تخصیص دارایی مناسب شامل تفکر در مورد اهدافی است که شما برای بخش های مختلف حساب سرمایه گذاری خود ، افق زمانی برای آن اهداف و ریسکی که می توانید در مقایسه با آن اهداف داشته باشید ، می توانید در نوسانات ارزیابی داشته باشید. به عنوان مثال ، آیا بخشی از پول موجود در حساب سرمایه گذاری شما در کوتاه مدت برای خرید خانه یا پرداخت هزینه تحصیلات کودک استفاده می شود؟آیا حساب برای تأمین درآمد برای زندگی در بازنشستگی است؟شاید هدف این باشد که میراث برای کودکان یا خیریه ها باقی بماند؟
بخشی از حساب شما که برای اهداف بلند مدت (10 سال+) است باید در درجه اول به سهام اختصاص یابد زیرا رشد اولویت است و نوسانات کوتاه مدت به همان اندازه ریسک نمی شود. بخشی از حساب شما در نظر گرفته شده برای اهدافی که باید در میان مدت تحقق یابد (5-10 سال آینده) ممکن است سهام را به نفع خود بگذارد اما برخی از اوراق قرضه را برای نوسانات متوسط درج می کند. دارایی های در نظر گرفته شده برای برآورده کردن اهداف مورد نظر در 2-5 سال آینده ممکن است بیشتر به اوراق قرضه برای نوسانات متوسط وزن شود ، اما با بخشی از سهام برای رشد. سرانجام ، بخشی از نمونه کارها در نظر گرفته شده برای استفاده در 2 سال آینده باید درآمد ثابت کوتاه مدت و معادل های نقدی باشد ، زیرا حفظ سرمایه مهم است.
تنوع به نحوه تقسیم سرمایه گذاری های خود بین و بین سرمایه گذاری در هر یک از آن طبقات گسترده اشاره دارد. به عنوان مثال ، در بخشی که به سهام اختصاص می یابد ، می خواهید سرمایه گذاری ها را به طور مناسب بین جغرافیای مختلف (داخلی ، بین المللی ، نوظهور) ، سرمایه گذاری در بازار (کلاه بزرگ ، میانی و کوچک) و استراتژی ها (رشد ، ارزش ، مخلوط) تقسیم کنید. بشرنمودار زیر نشان می دهد که چگونه تنوع می تواند نوسانات در بازده کلاسهای مختلف دارایی فردی را صاف کند. نمونه کارها متنوع مورد استفاده در مثال زیر یک استراتژی رشد متعادل (70 ٪ سهام و 30 ٪ اوراق بهادار) است.
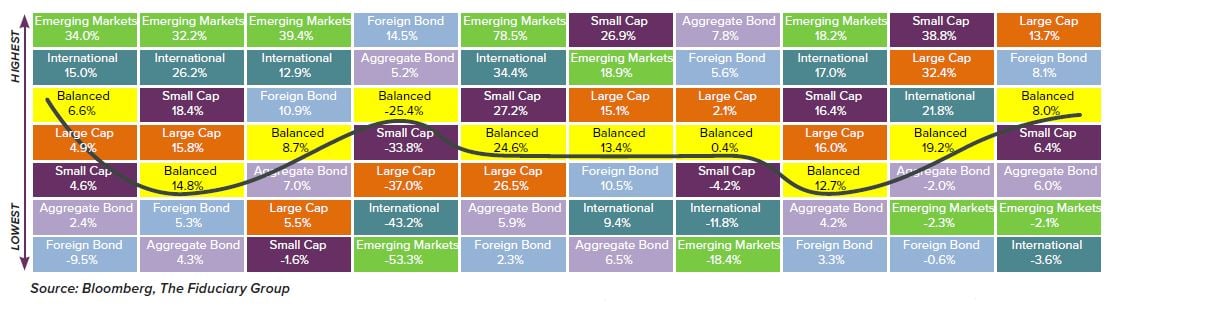
تعادل مجدد بهترین راه برای بالاترین احتمال خرید کم و فروش زیاد به روشی سیستماتیک و غیرقانونی است. تعادل مجدد به معنای بازگشت نمونه کارها خود به تخصیص هدف اصلی آن است. به عنوان مثال ، اگر تخصیص هدف شما 70 ٪ سهام و 30 ٪ در اوراق قرضه باشد ، به دنبال رکود در بورس سهام ، بخش واقعی که از سهام شما تشکیل شده است ممکن است به 60 یا 65 ٪ کاهش یابد. هنگامی که تعادل می کنید ، اوراق قرضه می فروشید (قیمت آنها نسبت به سهام بالا رفته است) و سهام (قیمت آنها پایین آمده است) را خریداری می کنید تا نمونه کارها شما دوباره به تقسیم 70/30 بازگردد. تعادل مجدد را می توان به صورت تقویم انجام داد (به عنوان مثال ، در پایان هر سه ماه) ، و/یا هنگامی که تخصیص نمونه کارها بیش از درصد مشخص شده از هدف خود دور می شوند.
در دراز مدت متمرکز باشید
گسترش دیدگاه ما از بازده های کوتاه مدت و نوسانات کوتاه مدت به نتایج طولانی مدت ، چشم انداز کاملاً متفاوتی در مورد نمونه کارها و پاداش ریسک/بازگشت به ما می دهد. به بازده زیر از یک سرمایه گذاری در S& P 500 نگاهی بیندازید. اگر فقط نوسانات را که در طول دوره سرمایه گذاری تحمل کرده اید مشاهده کردید و این واقعیت است که در پایان ، شما بهتر نبودید (در واقع ، کمی عقب ماندهاز جایی که شروع کردید) ، نسبت به آن سرمایه گذاری احساس خوبی نخواهید داشت و احتمالاً می خواهید از آن خارج شوید.
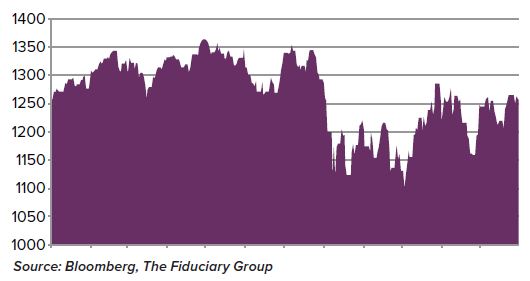
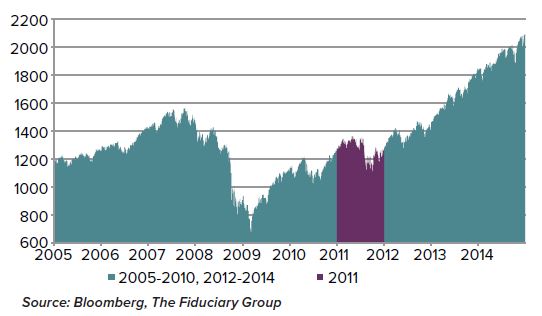
بازده های تصویر در نمودار بنفش در واقع بازده S& P از سال 2011 بود. اکنون ، فقط دیدگاه خود را به دوره 10 ساله از سال 2005 تا 2014 گسترش دهید. تأثیر سرمایه گذاری در سال 2011 کاملاً متفاوت است وقتی که در نتیجه مشاهده می شودسرمایه گذاری در یک بازه زمانی طولانی تر. در طی سالهای 2005-2014 ، شما نوسانات زیادی را تجربه می کردید (از جمله بحران مالی در سال 2008). اما اکنون که در زمینه چرخه سرمایه گذاری کامل 10 ساله مشاهده می شود ، به نظر می رسد که این نوسانات ارزش آن را دارد. در آن دوره زمانی 10 ساله ، نمونه کارها شما به طور متوسط بازده سالانه حدود 7. 7 ٪ را برمی گرداند.
در پایان ، بهترین راه برای قرار دادن ترمزها بر روی غلتک عاطفی ، تمرین موارد زیر است:
• بپذیرید که نوسانات کوتاه مدت یک بخش طبیعی و طبیعی سرمایه گذاری است. آن را در آغوش بگیرید و به دنبال بهره برداری از فرصت های ارائه شده است.
• به یک برنامه سرمایه گذاری صحیح بسازید و بچسبید ، این به معنای سرمایه گذاری در یک نمونه کارها متنوع و متنوع در سطح جهانی است که به طور سیستماتیک با اهداف شما مجدداً متعادل می شود. وت
• نویز و نوسان بازار کوتاه مدت را نادیده بگیرید. روی نتایج بلند مدت متمرکز شوید و اینکه آیا این نتایج بازده معقول تنظیم ریسک مطابق با اهدافی است که این صندوق ها در نظر گرفته شده اند.
فارکس وکسب درامد...
ما را در سایت فارکس وکسب درامد دنبال می کنید
برچسب :
نویسنده : مهدی اسدی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
